Preço de anúncio do imóvel: valor pedido, tempo de venda e o custo de esperar
Definir o preço de anúncio do imóvel é a primeira decisão da venda e uma das mais caras de errar. A pergunta mais comum é direta: por quanto devo anunciar? A resposta útil, porém, não é um número isolado. É uma faixa inicial acompanhada de um plano de revisão no tempo.
Isso acontece porque três variáveis se movem juntas. O valor pedido define quantas pessoas se interessam pelo imóvel. O número de interessados define o tempo de exposição no mercado. E cada mês de exposição tem um custo para o proprietário. Quem decide apenas o valor, sem olhar para as outras duas variáveis, decide pela metade.
Neste artigo, você vai entender:
- a diferença entre preço de anúncio, preço de fechamento e valor de mercado;
- como o valor pedido altera o número de interessados;
- como calcular o custo mensal de manter o imóvel à venda;
- um modelo simples para decidir entre ceder no preço agora ou esperar mais alguns meses;
- como montar um plano de revisão com gatilhos objetivos;
- os erros mais comuns na precificação.
Todos os valores usados nos exemplos são hipóteses ilustrativas. Eles mostram o raciocínio, não indicam preços de mercado.
Preço de anúncio, preço de fechamento e valor de mercado
Três números costumam ser tratados como se fossem o mesmo. Não são.
- Valor de mercado: é a estimativa da quantia mais provável pela qual o imóvel seria negociado, em uma data definida, por partes bem informadas e sem pressão para fechar o negócio. É o resultado de uma avaliação.
- Preço de anúncio: é o número publicado nos portais e nas placas. É uma decisão estratégica do proprietário, que pode ficar acima, igual ou abaixo do valor de mercado.
- Preço de fechamento: é o valor efetivamente pago, depois da negociação.
A distância entre o preço de anúncio e o preço de fechamento é normal no mercado brasileiro. Segundo pesquisas da FipeZAP, a maior parte das compras de imóveis residenciais é fechada com algum desconto sobre o valor anunciado. Nos negócios em que há desconto, o abatimento médio costuma variar, ao longo da série histórica dessas pesquisas, entre cerca de 9% e 14% do valor anunciado. A intensidade da negociação muda conforme o momento do mercado.
Esses números mostram que o comprador espera negociar a partir do preço de anúncio do imóvel. Eles não mostram que qualquer margem funciona.
A margem de negociação tem limite
Muitos proprietários acrescentam uma folga ao valor que esperam receber, para ter espaço na negociação. A lógica é compreensível. O risco está no tamanho da folga.
Uma margem moderada sinaliza disposição para negociar e ainda mantém o imóvel competitivo. Uma margem excessiva produz o efeito oposto: o imóvel deixa de receber visitas, e a negociação simplesmente não começa.
A pergunta correta não é "quanto colocar de folga", mas "com que valor o imóvel continua aparecendo para os compradores certos". Essa resposta depende do valor de mercado, e não da expectativa do proprietário.
Opinião de valor e avaliação
É comum definir o preço de anúncio a partir de anúncios de imóveis parecidos. O problema é que anúncio não é negócio fechado. Imóveis anunciados por valores altos tendem a permanecer mais tempo nos portais e, por isso, aparecem com mais frequência nas pesquisas do proprietário.
Uma avaliação parte de dados de mercado tratados. Ela considera área, localização, padrão, conservação, vagas e outras características. Também separa ofertas de transações e ajusta as diferenças entre os imóveis comparados. O resultado é uma referência de valor, e não uma impressão.
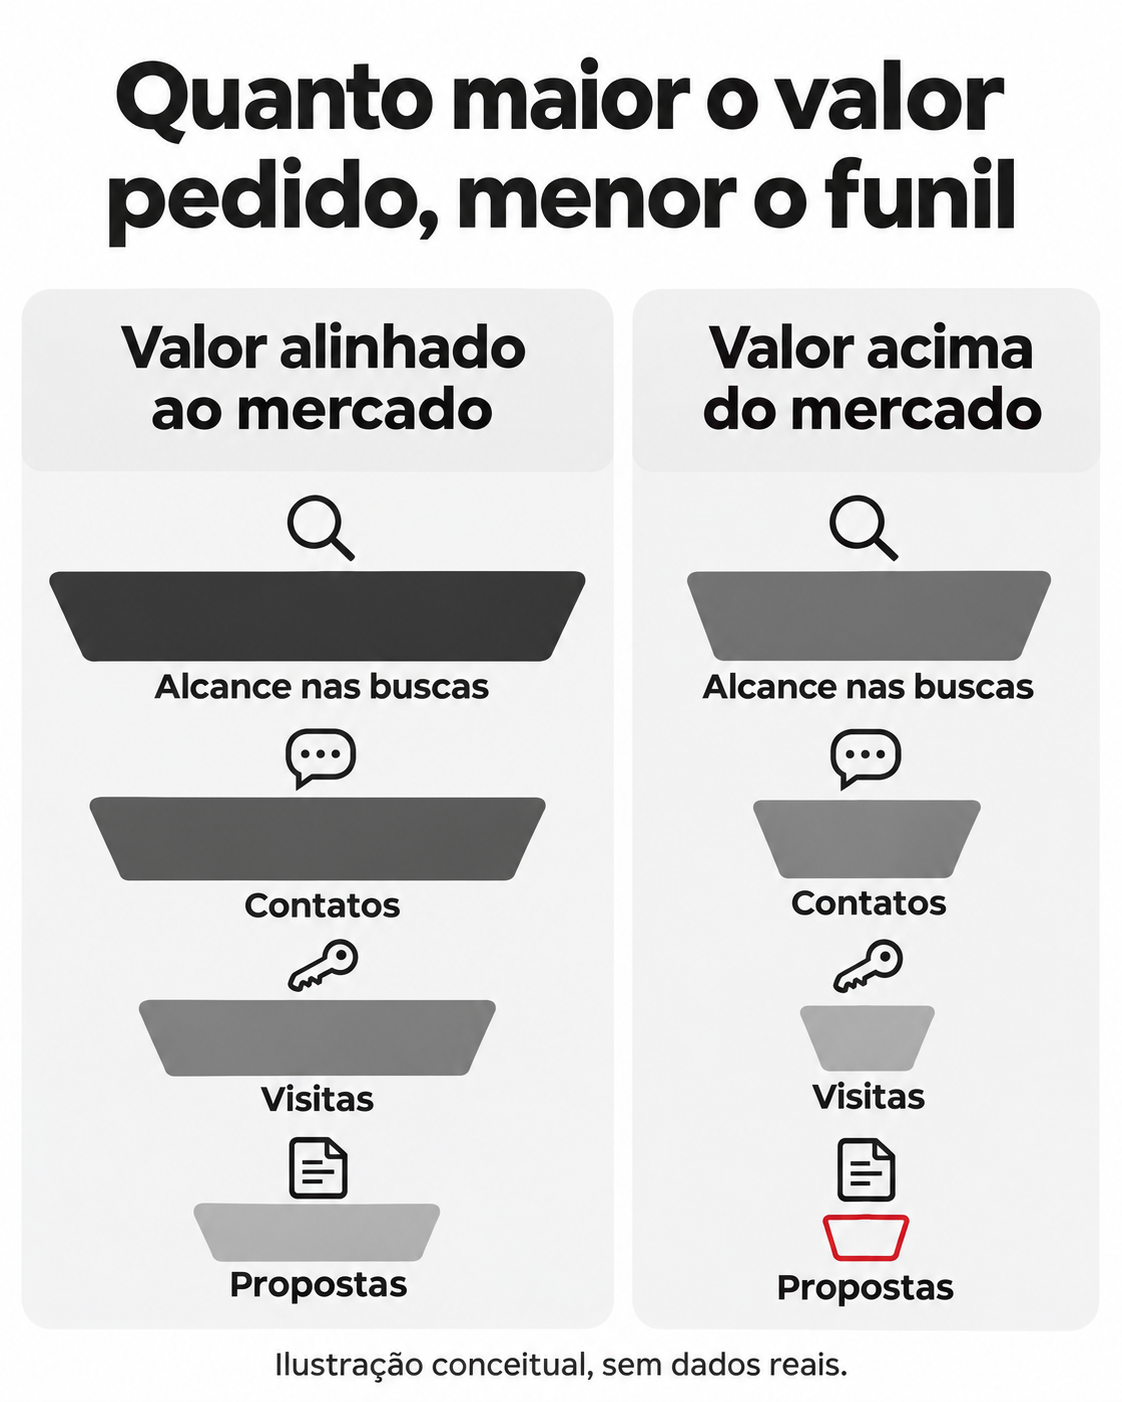
Quanto maior o valor pedido, menor o número de interessados
A relação entre valor pedido e número de interessados é a curva de demanda do imóvel. Ela explica por que o preço de anúncio do imóvel afeta muito mais do que a negociação final. Quanto mais alto o preço de anúncio do imóvel, menor a quantidade de compradores dispostos e aptos a considerá-lo.
Essa redução acontece em etapas, como um funil:
- Alcance: quantas pessoas encontram o anúncio nas buscas.
- Contatos: quantas pedem informações.
- Visitas: quantas vão conhecer o imóvel.
- Propostas: quantas fazem uma oferta.
Cada etapa filtra parte dos interessados da etapa anterior. Um preço acima do mercado reduz o funil logo na entrada. O efeito se propaga até as propostas.
Filtros de faixa de preço nos portais
Nos portais, o comprador costuma definir um valor máximo de busca. Ele escolhe esse limite pelo próprio orçamento. Um imóvel anunciado alguns pontos percentuais acima do mercado pode ficar fora das buscas de quem teria condição de comprá-lo pelo valor justo.
O problema tem um segundo lado. O imóvel passa a aparecer para quem procura numa faixa mais alta. Nessa faixa, ele é comparado a imóveis maiores, mais novos ou melhor localizados. A comparação fica desfavorável, e a visita não acontece.
O limite do financiamento
Boa parte das compras envolve financiamento. Nessas operações, o banco faz a própria avaliação do imóvel. É comum que o valor financiado tome como base o menor valor entre o preço de compra e a avaliação do banco, como descreve o material explicativo de crédito imobiliário do Itaú.
Se o preço combinado ficar acima da avaliação bancária, o comprador precisa completar a diferença com recursos próprios. Muitos compradores não têm essa folga. O resultado prático é um número menor de compradores aptos para aquele valor.
O efeito do tempo parado
A literatura acadêmica sobre o mercado residencial registra uma troca entre vender mais caro e vender mais rápido. O estudo de Anglin, Rutherford e Springer, publicado no The Journal of Real Estate Finance and Economics, concluiu que um preço de anúncio mais alto aumenta o tempo esperado até a venda. Os autores também apontam que imóveis expostos por tempo excessivo podem sofrer um estigma: os compradores passam a supor que há algum problema.
Outras pesquisas, como a de Kopsch e coautores, publicada no Nordic Journal of Surveying and Real Estate Research, também confirmam essa troca entre preço e tempo. Em resumo, o imóvel que fica tempo demais à venda pode acabar negociado com desconto maior do que teria sido necessário no início.
O custo de esperar: carregamento e oportunidade
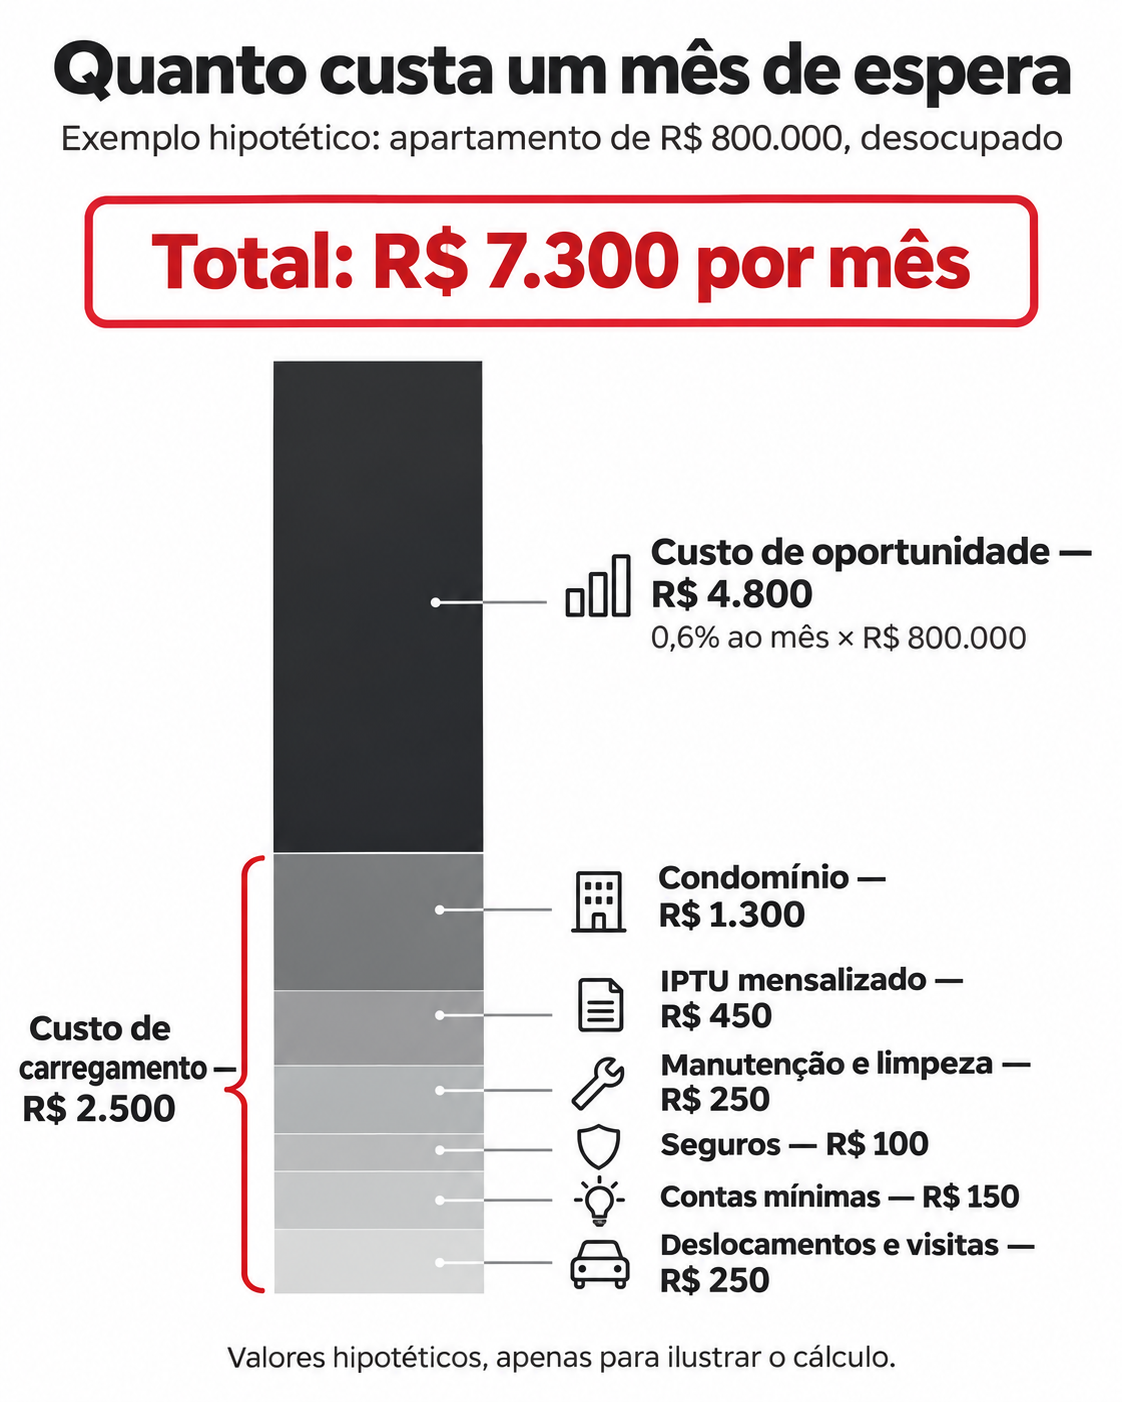
Enquanto o imóvel não é vendido, o proprietário continua pagando por ele. Esse custo tem duas partes: o custo de carregamento, que sai do bolso todo mês, e o custo de oportunidade, que não aparece no extrato, mas existe.
Custo de carregamento
O custo de carregamento reúne as despesas mensais de manter o imóvel. As principais são:
- condomínio;
- IPTU, considerado em valor mensal;
- manutenção, limpeza e pequenos reparos;
- seguros;
- contas mínimas de energia, água e gás;
- deslocamentos e acompanhamento de visitas.
Veja um exemplo hipotético para um apartamento de R$ 800 mil, desocupado:
| Item |
Valor mensal (hipótese) |
| Condomínio |
R$ 1.300 |
| IPTU mensalizado |
R$ 450 |
| Manutenção e limpeza |
R$ 250 |
| Seguros |
R$ 100 |
| Contas mínimas |
R$ 150 |
| Deslocamentos e visitas |
R$ 250 |
| Custo de carregamento |
R$ 2.500 |
Em um ano, esse custo chega a R$ 30 mil. É um valor que não volta, mesmo que o imóvel seja vendido pelo preço pedido.
Custo de oportunidade
O imóvel à venda representa capital imobilizado. Se ele já tivesse sido vendido, o valor recebido poderia render em outra aplicação, quitar uma dívida ou financiar outro projeto. O rendimento que se deixa de obter é o custo de oportunidade.
Para medir esse custo de forma justa, é preciso descontar a valorização esperada do próprio imóvel durante a espera. A conta fica assim:
Custo de oportunidade mensal = (rendimento líquido da alternativa − valorização mensal esperada do imóvel) × valor do imóvel
No exemplo, considere duas hipóteses:
- rendimento líquido de uma aplicação de risco comparável: 0,9% ao mês;
- valorização esperada do imóvel: 0,3% ao mês.
O custo de oportunidade líquido fica em 0,6% ao mês. Sobre R$ 800 mil, isso representa R$ 4.800 por mês.
As duas taxas mudam com o tempo. O rendimento das aplicações acompanha a taxa básica de juros definida pelo Comitê de Política Monetária do Banco Central. A valorização dos imóveis varia por cidade, bairro e tipo de imóvel. Segundo o Índice FipeZAP, que acompanha os preços de venda residencial em diversas cidades brasileiras, o ritmo de valorização muda de período para período e de cidade para cidade. Por isso, as duas taxas devem ser estimadas com dados atuais e específicos do seu imóvel no momento da decisão.
Quando o proprietário mora no imóvel
Se o proprietário mora no imóvel que está vendendo, parte do custo de carregamento não é adicional. Ele pagaria condomínio e contas de qualquer forma. Nesse caso, o custo de esperar é menor.
A situação muda em dois casos frequentes:
- Mudança já decidida: quando o proprietário já comprou ou alugou outro imóvel, passa a pagar dois custos de moradia ao mesmo tempo.
- Recursos comprometidos: quando o valor da venda está destinado a outra compra, cada mês de espera pode significar juros de financiamento, aluguel adicional ou perda de uma oportunidade.
O custo de oportunidade permanece em todos os cenários. Ele só desaparece se o proprietário não tiver nenhum uso alternativo para o capital, o que é raro.
Custos que crescem com o tempo
Alguns custos não aparecem no primeiro mês, mas crescem com a espera. Eles não entram no cálculo do exemplo, porque são difíceis de estimar. Ainda assim, devem ser lembrados:
- Desgaste do imóvel desocupado: imóveis fechados por longos períodos tendem a exigir mais manutenção, como pintura, reparos hidráulicos e limpeza pesada antes das visitas.
- Desgaste do anúncio: fotos antigas e anúncios repetidos perdem atratividade nos portais. Com o tempo, o imóvel deixa de ser novidade para os compradores ativos.
- Mudança de cenário: juros, oferta de imóveis concorrentes e condições de crédito podem mudar durante a espera. Essas mudanças podem favorecer ou prejudicar o vendedor, mas aumentam a incerteza.
Por isso, o custo mensal calculado deve ser lido como um piso. A espera real tende a custar um pouco mais.
Custo total de um mês de espera
Somando as duas parcelas do exemplo:
- custo de carregamento: R$ 2.500;
- custo de oportunidade: R$ 4.800;
- custo total de esperar: R$ 7.300 por mês.
Esse valor equivale a cerca de 0,91% do valor do imóvel a cada mês. Em seis meses, são R$ 43.800. Em doze meses, R$ 87.600. É com esse número que a decisão sobre o preço de anúncio do imóvel deve ser comparada.
Ceder agora ou carregar por mais meses: o ponto de equilíbrio
Com o custo mensal de esperar calculado, a decisão sobre reduzir o preço ganha uma régua objetiva. A pergunta central é: ceder uma parte do valor agora ou carregar o imóvel por mais alguns meses?
O modelo usa quatro elementos:
- ΔP: a redução de preço considerada;
- C: o custo de carregamento mensal;
- r: o custo de oportunidade mensal líquido, em percentual;
- V: o valor do imóvel.
O custo de esperar Δt meses adicionais é:
Custo de esperar = (C + r × V) × Δt
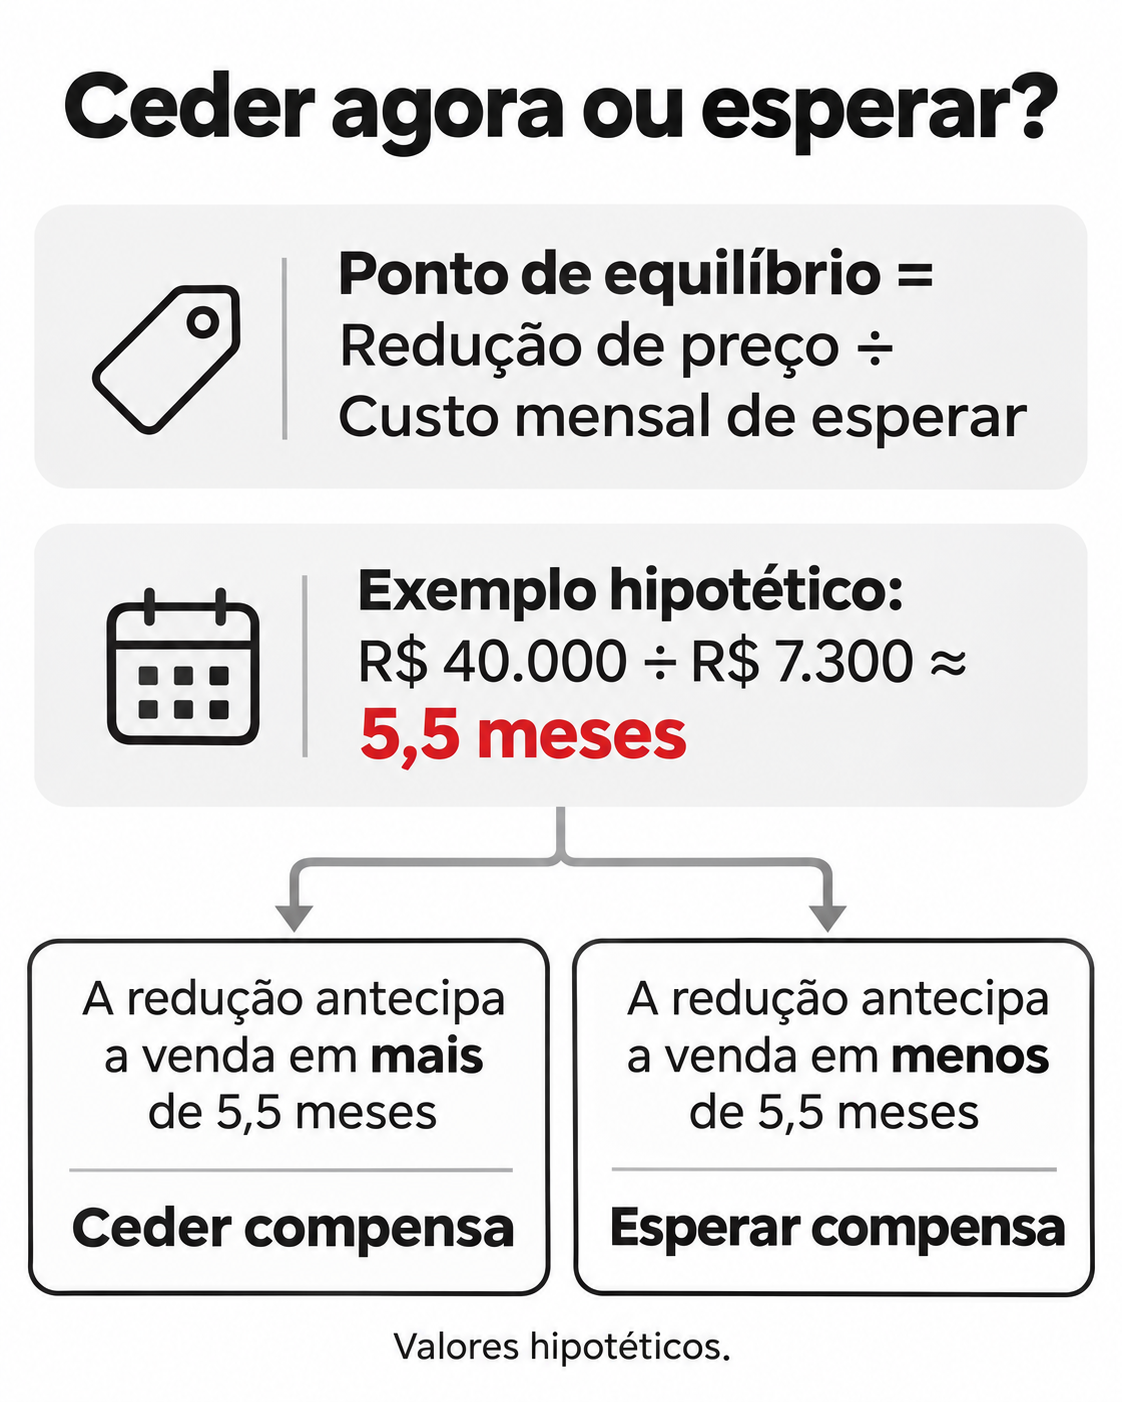
O ponto de equilíbrio é o número de meses em que esse custo se iguala à redução de preço:
Ponto de equilíbrio (Δt*) = ΔP ÷ (C + r × V)
A regra de decisão é simples:
- se a redução encurtar a venda em mais meses do que o ponto de equilíbrio, ceder compensa;
- se encurtar em menos meses, esperar compensa.
Exemplo resolvido
Retomando o exemplo hipotético:
- V = R$ 800.000;
- C = R$ 2.500 por mês;
- r = 0,6% ao mês, ou R$ 4.800;
- custo mensal de esperar = R$ 7.300;
- redução considerada: 5% do valor, ou ΔP = R$ 40.000.
O ponto de equilíbrio é R$ 40.000 ÷ R$ 7.300, cerca de 5,5 meses.
Interpretação: reduzir o preço em 5% só vale a pena se essa redução antecipar a venda em mais de cinco meses e meio. Se a redução antecipar a venda em apenas dois ou três meses, o proprietário perde mais cedendo do que esperando.
O modelo também pode ser escrito em percentuais do valor do imóvel. Chamando de d a redução em percentual e de c o carregamento mensal em percentual, o ponto de equilíbrio é d ÷ (c + r). No exemplo, o carregamento equivale a cerca de 0,31% ao mês. Assim, 5% ÷ (0,31% + 0,6%) resulta em cerca de 5,5 meses. Na prática, cada ponto percentual de redução equivale, nesse cenário, a pouco mais de um mês de espera.
Tabela de sensibilidade
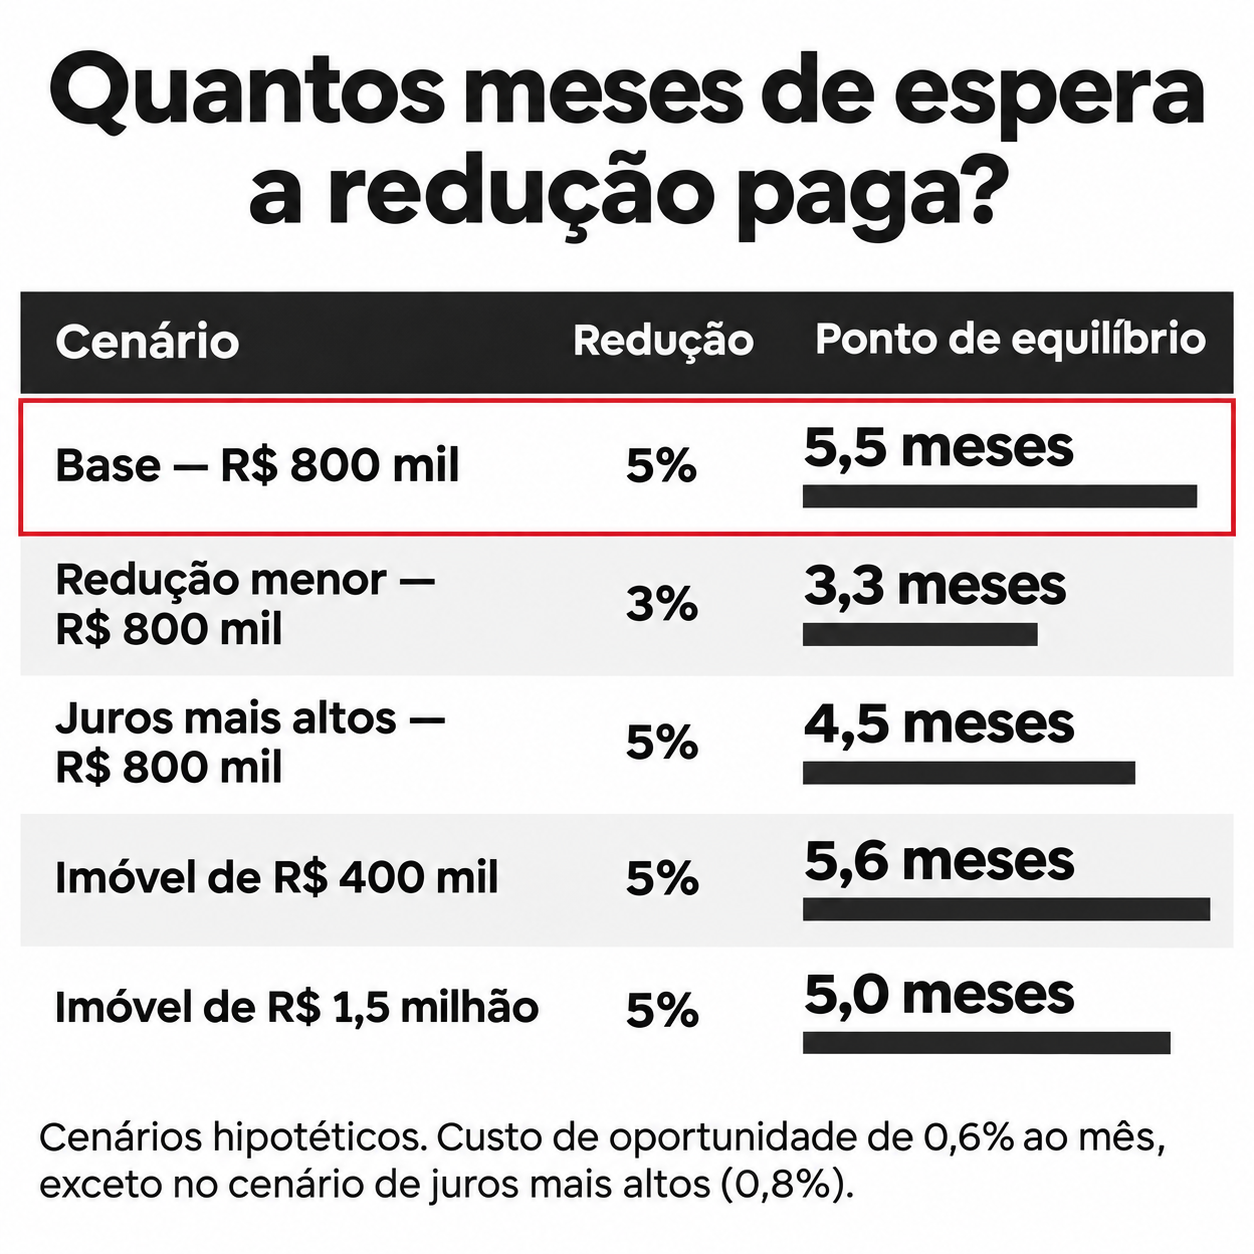
O ponto de equilíbrio muda conforme as hipóteses. A tabela mostra cinco cenários hipotéticos:
| Cenário |
Valor do imóvel |
Carregamento mensal |
Custo de oportunidade |
Redução |
Custo mensal de esperar |
Ponto de equilíbrio |
| Base |
R$ 800.000 |
R$ 2.500 |
0,6% a.m. |
5% (R$ 40.000) |
R$ 7.300 |
5,5 meses |
| Redução menor |
R$ 800.000 |
R$ 2.500 |
0,6% a.m. |
3% (R$ 24.000) |
R$ 7.300 |
3,3 meses |
| Juros mais altos |
R$ 800.000 |
R$ 2.500 |
0,8% a.m. |
5% (R$ 40.000) |
R$ 8.900 |
4,5 meses |
| Imóvel de menor valor |
R$ 400.000 |
R$ 1.200 |
0,6% a.m. |
5% (R$ 20.000) |
R$ 3.600 |
5,6 meses |
| Imóvel de maior valor |
R$ 1.500.000 |
R$ 6.000 |
0,6% a.m. |
5% (R$ 75.000) |
R$ 15.000 |
5,0 meses |
Três leituras são importantes:
- Juros mais altos encurtam a paciência econômica. Quando o custo de oportunidade sobe, cada mês de espera fica mais caro, e o ponto de equilíbrio cai.
- O valor do imóvel muda pouco o resultado. Como o carregamento e o custo de oportunidade crescem junto com o valor, o ponto de equilíbrio em meses fica relativamente estável.
- Reduções pequenas precisam de efeitos pequenos. Uma redução de 3% se paga se antecipar a venda em pouco mais de três meses.
Incerteza: os meses adicionais esperados
O modelo depende de uma estimativa difícil: quantos meses a mais o imóvel ficaria à venda sem a redução. Ninguém sabe esse número com certeza. Ainda assim, é possível estimá-lo com sinais de mercado.
Uma forma prática é trabalhar com cenários. Imagine, como hipótese, duas expectativas de prazo para o mesmo imóvel:
- pelo preço atual: venda esperada em cerca de nove meses;
- com redução de 5%: venda esperada em cerca de três meses.
A diferença esperada é de seis meses. Como o ponto de equilíbrio do exemplo é de 5,5 meses, a redução compensa, ainda que por pouca margem. Se a redução antecipasse a venda em apenas quatro meses, a conclusão seria a oposta.
Dois cuidados tornam essa estimativa mais realista:
- Sinais observados pesam mais que expectativas. Volume de contatos, visitas e propostas nas primeiras semanas indica se o preço está dentro da faixa de interesse.
- Esperar também pode custar preço. Como mostra a literatura citada, imóveis expostos por muito tempo podem ser negociados com descontos maiores. Nesse caso, a espera soma o custo mensal a uma redução futura maior.
O que o modelo não captura
O ponto de equilíbrio é uma ferramenta de decisão, não uma previsão. Alguns fatores ficam de fora e devem ser avaliados à parte:
- Comissão de intermediação: quando calculada sobre o preço de venda, ela reduz o efeito líquido da redução. Com uma comissão hipotética de 6%, uma redução de R$ 40.000 representa uma perda líquida de R$ 37.600. O ponto de equilíbrio cai para cerca de 5,2 meses.
- Condições de pagamento: pagamento à vista, financiamento ou permuta mudam o valor efetivo da proposta.
- Tributação: a venda pode gerar imposto sobre o ganho de capital, que depende do caso. Esse ponto deve ser analisado com um contador.
- Circunstâncias pessoais: prazo de mudança, compra de outro imóvel ou necessidade de liquidez podem justificar decisões diferentes das indicadas pela conta.
Plano de revisão do preço de anúncio do imóvel
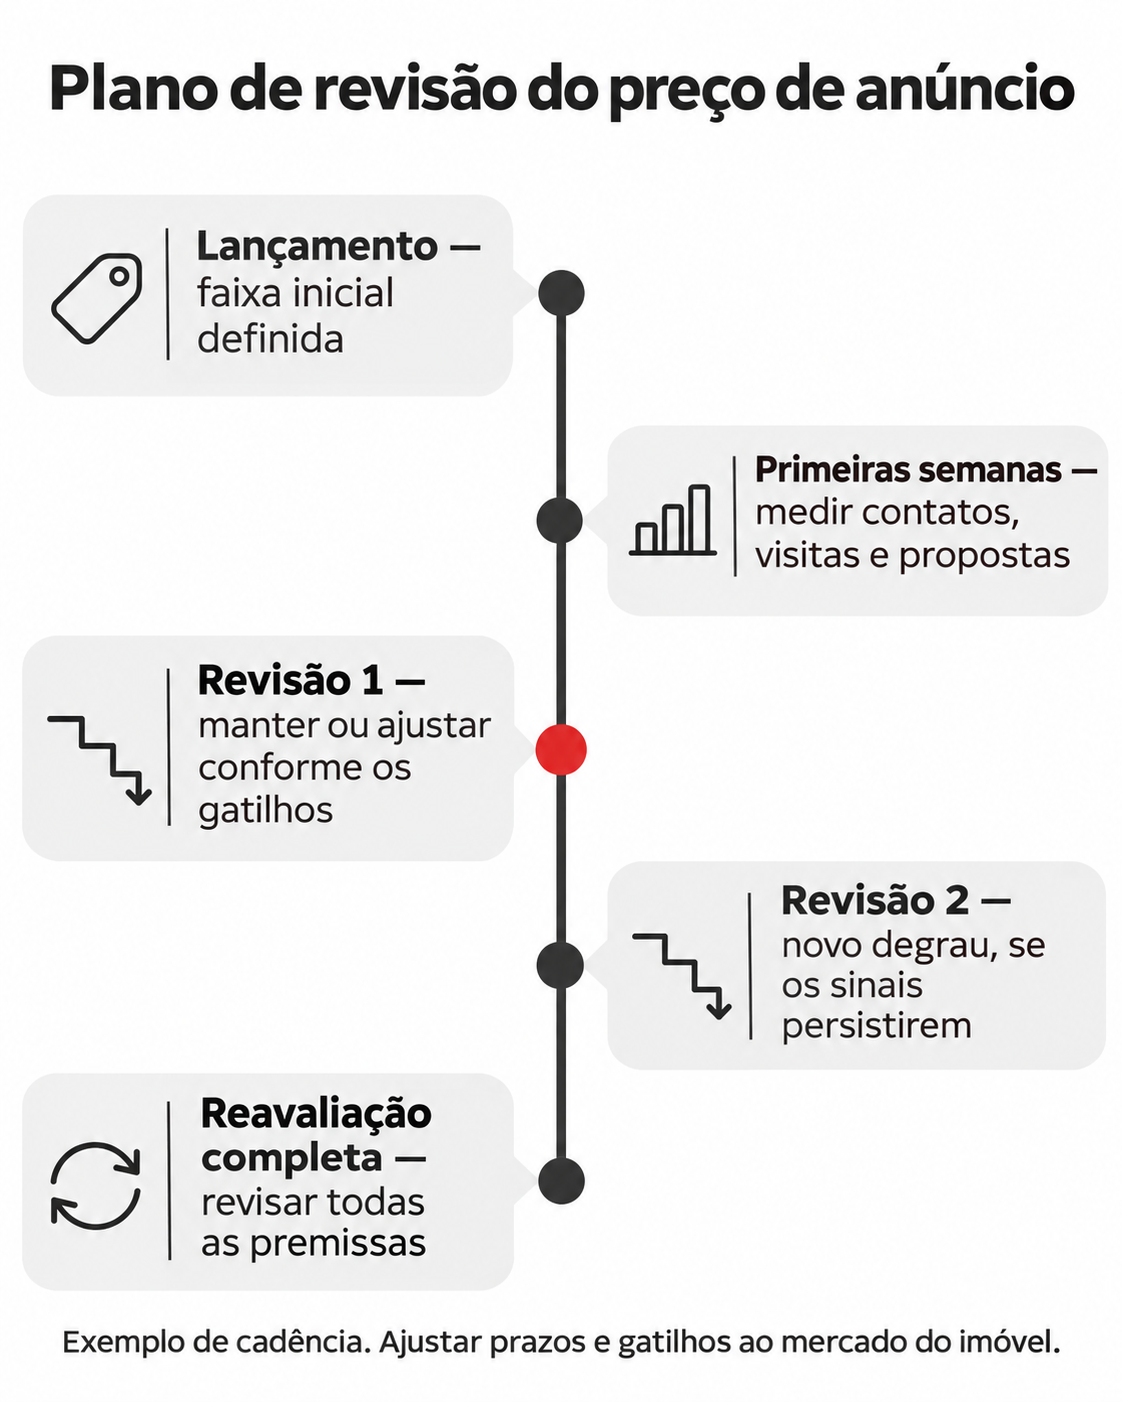
O ponto de equilíbrio responde se vale a pena ceder no preço de anúncio do imóvel. O plano de revisão responde quando e quanto ceder. Ele transforma a precificação em um processo, em vez de uma aposta única.
Um plano completo tem três componentes:
- faixa inicial: o valor de lançamento, próximo à expectativa do proprietário, mas dentro de uma distância aceitável do valor de mercado;
- etapas de revisão: datas definidas antecipadamente para reavaliar o preço;
- gatilhos de decisão: indicadores objetivos que dizem se o preço deve ser mantido ou revisto.
A vantagem de definir tudo no início é reduzir decisões por impulso. O proprietário sabe, desde o primeiro dia, o que vai observar e o que fará em cada situação.
O que uma estratégia de preço entrega
Uma estratégia de preço de anúncio do imóvel bem estruturada entrega mais do que um número. Ela entrega um roteiro de decisão para todo o período de venda. Os resultados esperados são:
- faixa de valor inicial, com a distância em relação ao valor de mercado explicitada;
- custo mensal de esperar, calculado com os dados do imóvel e do proprietário;
- ponto de equilíbrio para cada degrau de revisão considerado;
- calendário de revisões, com datas definidas antes do lançamento;
- gatilhos de decisão, com metas de contatos, visitas e propostas adequadas ao mercado local;
- critérios de reavaliação, para revisar as premissas se o cenário mudar.
Com esse roteiro, o proprietário não precisa decidir a cada semana se deve ou não mexer no preço. As decisões já foram tomadas com calma, antes da pressão do mercado.
Etapa 1: lançamento e leitura do mercado
As primeiras semanas de anúncio são as que mais informam. Nesse período, o imóvel é novidade nos portais e recebe a maior atenção dos compradores que já estão procurando.
Durante essa etapa, o objetivo é medir a reação do mercado:
- quantos contatos o anúncio recebe por semana;
- quantos contatos se convertem em visitas;
- o que os visitantes comentam sobre preço, estado e localização;
- se surgem propostas e em que patamar.
Gatilhos objetivos
Os gatilhos devem ser definidos antes do lançamento, com base no histórico do mercado local para aquele tipo de imóvel. Eles funcionam como sinais de alerta.
Exemplos de gatilhos, com limites apenas ilustrativos:
- Poucos contatos: menos contatos por semana do que a meta definida no início indicam que o preço está afastando o alcance.
- Contatos sem visitas: muitos pedidos de informação e poucas visitas indicam que o preço não se sustenta diante das fotos e da descrição.
- Visitas sem propostas: visitas frequentes e nenhuma oferta indicam que o imóvel não justifica o valor ao ser conhecido pessoalmente.
- Propostas concentradas abaixo do pedido: ofertas recorrentes em um mesmo patamar revelam onde o mercado está posicionando o imóvel.
Cada gatilho aponta para uma ação diferente. Poucos contatos sugerem revisão do preço ou do anúncio. Visitas sem propostas podem indicar que a apresentação do imóvel precisa melhorar.
Etapas seguintes e tamanho da revisão
Se os gatilhos indicarem necessidade de revisão, a redução deve ser relevante. Reduções muito pequenas costumam não mudar a posição do imóvel nas buscas. O anúncio continua fora da faixa de orçamento dos compradores que deixou de alcançar.
Uma boa prática é planejar as revisões em degraus. Cada degrau deve ser suficiente para levar o imóvel a uma faixa de busca diferente ou a uma posição mais competitiva entre os imóveis comparáveis. O ponto de equilíbrio ajuda a dimensionar cada degrau.
Também é recomendável estabelecer uma reavaliação completa após algumas etapas. Nesse momento, vale revisar todas as premissas: valor de mercado, custo de esperar, condições do mercado e objetivos do proprietário.
Exemplo de plano de revisão
Considere, como hipótese, o mesmo imóvel do exemplo, com valor de mercado estimado em R$ 800 mil. O proprietário espera receber R$ 850 mil. Um plano possível seria:
- Lançamento: preço de anúncio de R$ 845 mil, próximo à expectativa do proprietário. A distância de cerca de 5,6% acima do valor de mercado acomoda a negociação esperada.
- Primeira revisão programada: se os gatilhos indicarem baixa procura, o preço passa para R$ 815 mil. A redução de R$ 30 mil equivale a cerca de 4,1 meses de espera no custo do exemplo.
- Segunda revisão programada: se os sinais persistirem, o preço passa para R$ 795 mil, já próximo ao valor de mercado.
- Reavaliação completa: se ainda não houver propostas consistentes, todas as premissas são revistas, inclusive a estimativa de valor de mercado.
Esse plano não garante a venda em nenhum prazo. Ele garante que cada decisão de preço será tomada com base em sinais e em contas, e não por cansaço ou ansiedade.
Se os gatilhos indicarem boa procura já na primeira etapa, o preço de lançamento é mantido. O plano serve para os dois cenários.
O que revisar além do preço
Nem todo problema de venda é um problema de preço. Antes de cada revisão, convém verificar:
- fotos: qualidade, iluminação e ambientes mostrados;
- descrição: clareza, informações completas e diferenciais reais;
- condições de pagamento: possibilidade de financiamento, uso de FGTS ou permuta, quando aplicáveis;
- disponibilidade para visitas: horários flexíveis aumentam a conversão;
- documentação: imóvel com documentos organizados transmite segurança e acelera a negociação;
- estado de conservação: pequenos reparos e pintura podem melhorar a percepção de valor.
Erros comuns na definição do preço de anúncio
Alguns erros se repetem com frequência. Conhecê-los ajuda a evitá-los.
1. Ancorar o preço no custo de aquisição ou de reforma. O mercado não paga pelo que o proprietário investiu. Ele paga pelos atributos do imóvel em comparação com as alternativas disponíveis. Uma reforma cara pode agregar menos valor do que custou.
2. Comparar com anúncios em vez de negócios fechados. Anúncios mostram expectativas de outros proprietários. Os imóveis com preço acima do mercado ficam mais tempo à venda e, por isso, dominam as pesquisas.
3. Ignorar o custo de esperar. É o erro mais comum ao definir o preço de anúncio do imóvel. Sem calcular o custo mensal, a espera parece gratuita. Não é. No exemplo deste artigo, cada mês custa R$ 7.300.
4. Fazer reduções pequenas e frequentes. Reduções mínimas não mudam a posição do imóvel nas buscas. Além disso, revisões sucessivas sem plano podem sinalizar fragilidade na negociação.
5. Esperar sem prazo pelo "comprador certo". O comprador disposto a pagar acima do mercado pode existir. A questão é quanto custa esperá-lo. O ponto de equilíbrio dá a resposta.
6. Desconsiderar o financiamento do comprador. Quando o preço supera a avaliação do banco, o comprador precisa de mais recursos próprios. Isso reduz o número de compradores aptos.
7. Decidir sem dados do mercado local. Valores médios de uma cidade inteira escondem diferenças grandes entre bairros, condomínios e tipos de imóvel.
Quando o valor precisa de um documento formal
A estratégia de preço de anúncio não exige documento formal. Ela é uma ferramenta de decisão para o proprietário.
Há situações, porém, em que o valor do imóvel precisa ser demonstrado perante terceiros. É o caso de inventários, partilhas, acordos e processos judiciais. Nessas situações, entra a avaliação formal, assinada por profissional habilitado, com metodologia, premissas e conclusão de valor. Esse tema é tratado em detalhe no artigo Avaliação de imóvel para fins judiciais e extrajudiciais.
Perguntas Frequentes
Qual a diferença entre preço de anúncio e valor de mercado?
O valor de mercado é a estimativa do valor mais provável de negociação do imóvel, obtida por avaliação com dados de mercado. O preço de anúncio é uma decisão estratégica do proprietário. Ele pode ficar acima do valor de mercado para acomodar a negociação, mas a distância precisa ser moderada para não afastar compradores.
Ver seção: Preço de anúncio, preço de fechamento e valor de mercado
Quanto de margem de negociação devo colocar no preço de anúncio?
Não existe percentual fixo. Segundo pesquisas da FipeZAP, descontos fazem parte da maioria das compras, mas a margem ideal depende do valor de mercado, da concorrência e da faixa de busca dos compradores. A referência é manter o imóvel visível para os compradores certos, e não maximizar a folga.
Ver seção: A margem de negociação tem limite
Anunciar acima do mercado para ter espaço de negociação funciona?
Funciona apenas quando a diferença é pequena. Margens altas reduzem o alcance nos portais, colocam o imóvel em comparação com opções superiores e dificultam o financiamento do comprador. O resultado costuma ser menos visitas e mais tempo à venda, com risco de desconto maior no final.
Ver seção: Quanto maior o valor pedido, menor o número de interessados
Como calcular quanto custa manter o imóvel à venda?
Some o custo de carregamento mensal (condomínio, IPTU, manutenção, seguros, contas e deslocamentos) ao custo de oportunidade do capital imobilizado. No exemplo hipotético deste artigo, um imóvel de R$ 800 mil tem custo total de R$ 7.300 por mês: R$ 2.500 de carregamento e R$ 4.800 de oportunidade.
Ver seção: O custo de esperar: carregamento e oportunidade
Imóvel quitado também tem custo de oportunidade?
Sim. O imóvel quitado representa capital que poderia estar rendendo em outra aplicação ou sendo usado em outro projeto. Para medir o custo de forma justa, desconte do rendimento da alternativa a valorização esperada do próprio imóvel. O resultado é o custo de oportunidade líquido.
Ver seção: Custo de oportunidade
Quando vale a pena reduzir o preço do imóvel?
Quando a redução antecipar a venda em mais meses do que o ponto de equilíbrio. Divida a redução pelo custo mensal de esperar. No exemplo, uma redução de R$ 40.000 dividida por R$ 7.300 resulta em cerca de 5,5 meses. Se a redução encurtar a venda em mais tempo do que isso, ela compensa.
Ver seção: Ceder agora ou carregar por mais meses: o ponto de equilíbrio
Quanto devo reduzir de cada vez?
A redução deve ser suficiente para mudar a posição do imóvel nas buscas ou na comparação com imóveis semelhantes. Reduções muito pequenas raramente produzem efeito. Planejar as revisões em degraus, dimensionados com o ponto de equilíbrio, evita cortes sucessivos sem resultado.
Ver seção: Etapas seguintes e tamanho da revisão
Com que frequência devo revisar o preço de anúncio?
A frequência deve ser definida antes do lançamento, junto com os gatilhos de decisão. As primeiras semanas são as mais informativas. Depois delas, as revisões devem acontecer em datas programadas, sempre comparando os sinais observados com as metas definidas no início.
Ver seção: Gatilhos objetivos
Meu imóvel está anunciado há meses sem propostas. O que fazer?
Primeiro, identifique em que etapa do funil o interesse se perde: alcance, contatos, visitas ou propostas. Depois, revise o que corresponde a essa etapa: preço, fotos, descrição ou condições de pagamento. Em seguida, calcule o custo acumulado da espera e use o ponto de equilíbrio para dimensionar a revisão.
Ver seção: Plano de revisão do preço de anúncio do imóvel
A avaliação do banco pode atrapalhar a venda?
Pode. Em operações financiadas, é comum que o banco considere o menor valor entre o preço de compra e a própria avaliação. Se o preço combinado ficar acima da avaliação, o comprador precisa completar a diferença com recursos próprios, o que reduz o número de compradores aptos.
Ver seção: O limite do financiamento
Se eu morar no imóvel, o custo de esperar muda?
Muda. Parte do carregamento, como condomínio e contas, seria paga de qualquer forma. O custo de oportunidade, porém, continua existindo. E, se você já tiver outro imóvel em vista ou uma mudança marcada, a espera pode gerar custos duplicados de moradia ou juros de financiamento.
Ver seção: Quando o proprietário mora no imóvel
Anunciar com "preço sob consulta" é uma alternativa?
Em geral, não para imóveis residenciais. Sem preço publicado, o anúncio tende a ficar fora das buscas filtradas por faixa de valor, que são o principal caminho dos compradores nos portais. Além disso, muitos interessados preferem não fazer contato sem saber se o imóvel cabe no orçamento. O efeito costuma ser o mesmo de um preço acima do mercado: menos alcance e menos contatos qualificados.
Ver seção: Filtros de faixa de preço nos portais
Conclusão
O preço de anúncio do imóvel não é um número para acertar de primeira. É uma decisão que combina valor pedido, tempo de exposição e custo de esperar. Quando essas três variáveis são tratadas juntas, a precificação deixa de depender de intuição.
Os pontos centrais são:
- preço de anúncio, preço de fechamento e valor de mercado são números diferentes;
- quanto maior o valor pedido, menor o número de interessados em cada etapa do funil;
- cada mês de espera tem custo de carregamento e custo de oportunidade;
- o ponto de equilíbrio indica quantos meses de espera uma redução de preço paga;
- um plano de revisão, com faixa inicial, etapas e gatilhos, substitui decisões por impulso.
Se você pretende vender e quer definir o preço de anúncio com faixas de valor, etapas de revisão e gatilhos de decisão, a equipe de avaliação imobiliária da IMÓVEL ADEQUADO pode ajudar. Nossos profissionais especializados acompanham o mercado de Osasco e da Grande São Paulo. Use o botão de WhatsApp ou o formulário de contato desta página para falar conosco. Antes de definir o valor, consulte quem acompanha os dados do mercado local.
Referências
- FIPE; Grupo ZAP. Pesquisa Raio-X FipeZAP — Perfil da demanda de imóveis (publicação periódica, série histórica).
- FIPE; Grupo ZAP. Índice FipeZAP de Venda Residencial (publicação mensal).
- Itaú Unibanco. Material explicativo de crédito imobiliário (Itaú Uniclass). Disponível em: https://ww3.itau.com.br/imobline/pre/pdf/MaterialExplicativo_ItauUniclass.pdf
- ANGLIN, Paul M.; RUTHERFORD, Ronald; SPRINGER, Thomas M. The trade-off between the selling price of residential properties and time-on-the-market: the impact of price setting. The Journal of Real Estate Finance and Economics, v. 26, p. 95–111, 2003. Disponível em: https://www.doi.org/10.1023/A:1021526332732
- KOPSCH, Fredrik; HELGASON, Ólafur S.; HANSSON, A.; JOHANSSON, Felicia. The role of list price in transaction outcomes. Nordic Journal of Surveying and Real Estate Research, v. 16, n. 1, 2022. Disponível em: https://journal.fi/njs/article/view/102913
- Banco Central do Brasil. Comitê de Política Monetária (Copom) e taxa Selic — informações institucionais.
