Como analisar laudo de avaliação de imóvel: método, amostra, graus e intervalo de confiança
Investidores, empresas e holdings patrimoniais lidam com avaliações de imóveis em muitas decisões: compra, venda, garantia, reorganização do patrimônio ou negociação com sócios e contrapartes. Em todas elas, a tentação é olhar apenas para o valor final. Saber como analisar laudo de avaliação de imóvel muda essa leitura: o número passa a ser o fim de um caminho que pode, e deve, ser verificado.
Dois documentos podem chegar ao mesmo valor com níveis de fundamentação muito diferentes. Um deles resiste a qualquer questionamento técnico. O outro depende apenas da confiança em quem assinou. A diferença está no método, na amostra, no tratamento dos dados, nas premissas e na forma como a conclusão é apresentada.
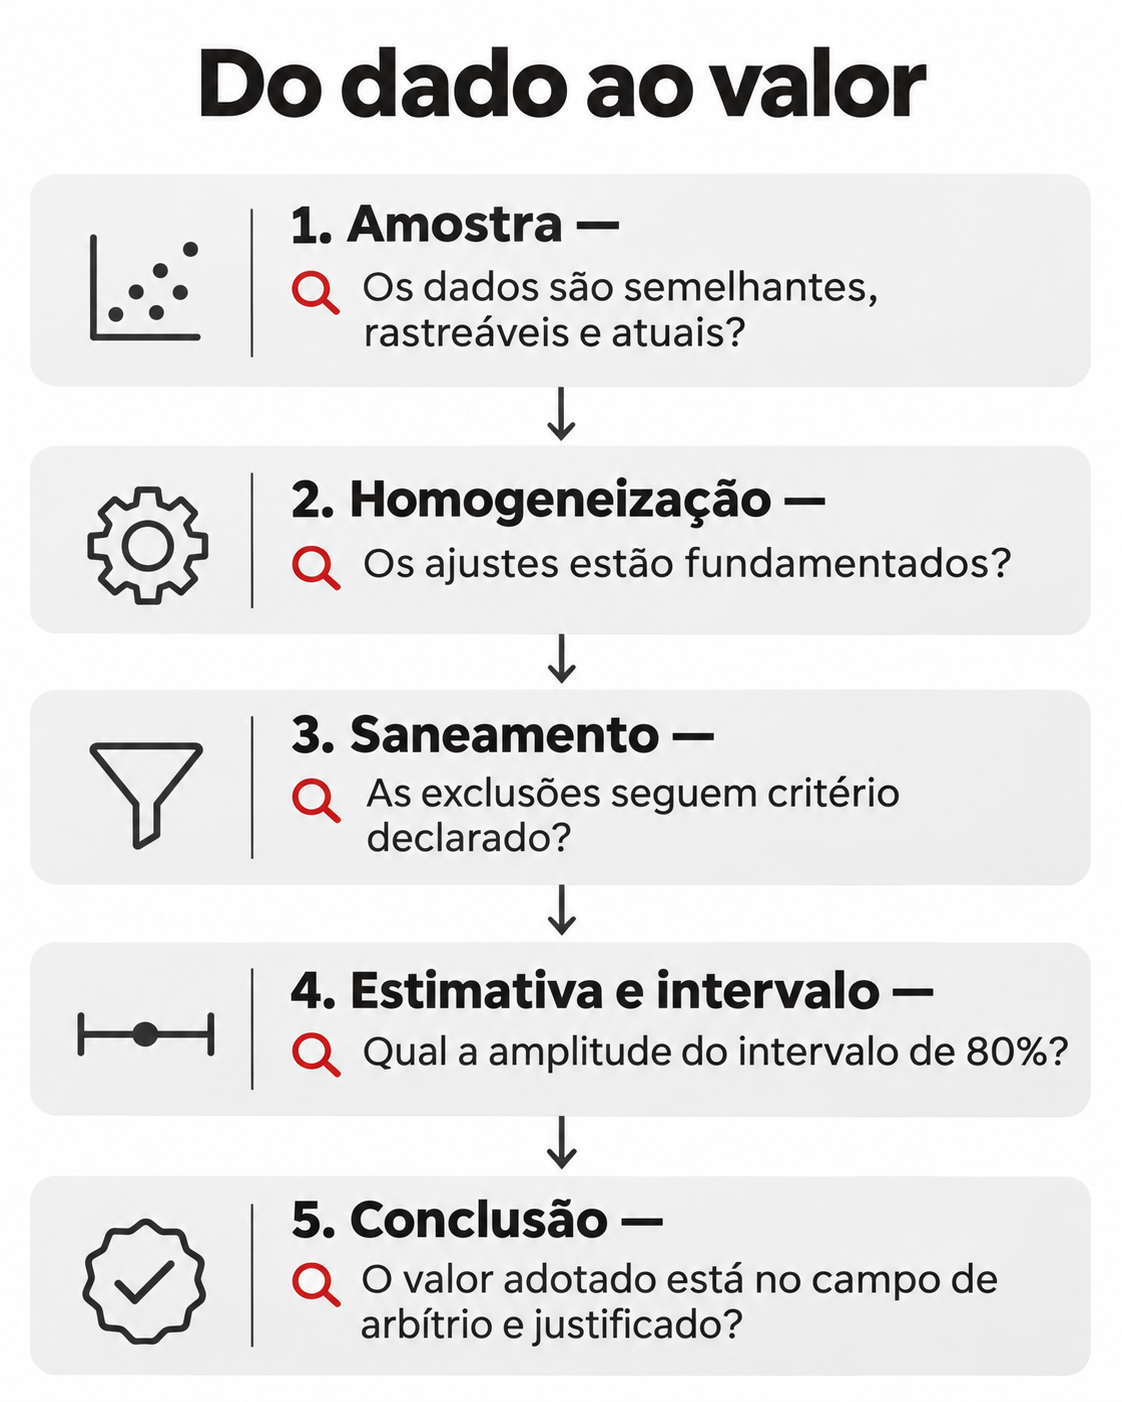
Neste artigo, você vai aprender a verificar:
- a finalidade, a data de referência, o tipo de valor e as premissas;
- a modalidade do documento;
- o método escolhido e a qualidade da amostra;
- a homogeneização e o saneamento estatístico dos dados;
- os graus de fundamentação e de precisão;
- o intervalo de confiança e o campo de arbítrio;
- os pontos de um checklist de leitura crítica.
Os exemplos numéricos são hipóteses ilustrativas.
Este artigo tem caráter informativo e educacional. Não substitui análise jurídica ou contratual especializada. Consulte um profissional habilitado antes de tomar decisões.
Antes do número: finalidade, data, tipo de valor e premissas
A primeira leitura de um laudo não começa pela conclusão. Começa pelas informações que delimitam o que a conclusão significa.
Finalidade e data de referência
Todo documento de avaliação deve informar para que foi feito e a que data o valor se refere. Esses dois elementos definem o alcance da conclusão.
Um valor apurado para negociar uma compra não foi pensado, necessariamente, para garantir uma operação de crédito ou para fundamentar uma discussão entre sócios. Um valor de dois anos atrás pode não refletir o mercado atual. Por isso, a primeira pergunta é: este documento foi feito para a finalidade e para a data em que eu pretendo usá-lo?
Tipo de valor
O valor de mercado é o mais comum: a quantia mais provável pela qual o imóvel seria negociado, em condições normais, na data de referência. A norma técnica de avaliação de bens, porém, prevê outros tipos de valor, como o valor de liquidação forçada, aplicável quando o imóvel precisa ser vendido em prazo inferior ao usual.
Valores de tipos diferentes não são comparáveis entre si. Se um laudo apura o valor de mercado e outro apura um valor de liquidação, a diferença entre eles não indica erro de nenhum dos dois.
Toda avaliação parte de premissas: o estado de conservação considerado, a situação documental, a ocupação, as benfeitorias. Algumas premissas são extraordinárias, porque supõem uma situação diferente da real, como um imóvel considerado regularizado quando ainda não está.
Premissas extraordinárias são legítimas quando atendem à finalidade e estão expressas. O risco está nas premissas implícitas, que alteram o valor sem que o leitor perceba.
Um exemplo hipotético ajuda a visualizar o efeito. Um galpão com área ampliada sem regularização pode ser avaliado considerando apenas a área registrada, a área real com os riscos da irregularidade ou a área real como se estivesse regularizada. São três valores diferentes para o mesmo imóvel. Se o documento não diz qual foi adotado, o número não pode ser interpretado com segurança.
Identificação do imóvel e das áreas
O documento deve identificar o imóvel com precisão: endereço, matrícula, inscrição municipal e áreas. A base de área usada no cálculo merece atenção especial. Área privativa, área total e área construída levam a valores unitários diferentes, e misturar bases distintas entre o imóvel avaliado e os comparáveis distorce o resultado.
Divergências entre a matrícula, o cadastro municipal e a situação real também devem estar registradas, com a indicação de qual área foi considerada e por quê. Ao analisar um laudo, confira se a área usada na conclusão é a mesma usada na pesquisa.
Vistoria e limitações
O documento deve informar se houve vistoria interna, apenas externa ou nenhuma vistoria, e como as informações foram obtidas. Também deve registrar as limitações do trabalho. Uma limitação declarada pode ser avaliada. Uma limitação omitida compromete a confiança no documento inteiro. Sem vistoria interna, por exemplo, o estado de conservação passa a ser uma premissa.
Modalidades: PTAM e laudo pela NBR 14.653
No mercado brasileiro, dois tipos de documento aparecem com frequência:
- Parecer Técnico de Avaliação Mercadológica (PTAM): previsto no sistema COFECI-CRECI, que regulamenta sua elaboração por corretores de imóveis e mantém o Cadastro Nacional de Avaliadores Imobiliários (CNAI).
- Laudo de avaliação: elaborado com base na norma ABNT NBR 14.653, que estabelece procedimentos para a avaliação de bens e, em sua parte 2, para imóveis urbanos.
Há posições divergentes entre conselhos profissionais sobre a habilitação para avaliações de imóveis. Para quem lê o documento, o ponto prático é outro: a força do trabalho depende dos elementos técnicos que ele apresenta. Os critérios deste artigo valem para qualquer modalidade. Saber como analisar laudo de avaliação de imóvel, portanto, independe do nome dado ao documento: o que importa é se ele apresenta os elementos que permitem verificar o caminho até o valor.
Quando o documento se declara elaborado conforme a NBR 14.653, ele deve apresentar os enquadramentos que a norma prevê, como os graus de fundamentação e de precisão. Quando os requisitos mínimos não são atingidos, a norma não enquadra o trabalho nesses graus, e isso deve ficar claro no documento.
Método e amostra: a qualidade dos comparáveis
A escolha do método
A norma técnica prevê diferentes métodos de avaliação, escolhidos conforme o imóvel, a finalidade e os dados disponíveis:
- método comparativo direto de dados de mercado: estima o valor a partir de imóveis semelhantes; é o mais usado para imóveis urbanos com mercado ativo;
- método evolutivo: soma o valor do terreno ao custo de reprodução das benfeitorias, depreciado; usado quando faltam comparáveis do imóvel completo;
- método da capitalização da renda: estima o valor pela renda que o imóvel pode gerar; indicado para imóveis de renda e empreendimentos;
- método involutivo: estima o valor de terrenos a partir de um empreendimento hipotético compatível com a legislação urbanística.
O documento deve justificar a escolha. Um método inadequado ao imóvel, ou escolhido sem explicação, é o primeiro sinal de fragilidade.
Outros métodos: o que verificar
Quando o laudo usa métodos diferentes do comparativo, os pontos de verificação mudam:
- método evolutivo: a fonte do custo de reprodução, o critério de depreciação das benfeitorias e o fator de comercialização, que ajusta a soma de terreno e construção ao que o mercado efetivamente paga;
- método da capitalização da renda: as receitas consideradas, a vacância e as despesas projetadas, a taxa de desconto e o horizonte de análise;
- método involutivo: as premissas do empreendimento hipotético, como área vendável, preços de venda, custos, prazos e margem do incorporador.
Nesses métodos, pequenas mudanças de premissa podem alterar muito o resultado. Uma análise de sensibilidade, que mostre o efeito de variações nas principais premissas, fortalece o documento. Para investidores, esses métodos aparecem com frequência em imóveis de renda e terrenos.
Quantidade e semelhança dos dados
No método comparativo, a amostra é a base de tudo. Dois aspectos devem ser verificados juntos:
- quantidade: amostras muito pequenas aumentam a incerteza da estimativa;
- semelhança: dados muito diferentes do imóvel avaliado exigem ajustes grandes, que introduzem incerteza.
Uma amostra grande de imóveis pouco semelhantes pode ser pior do que uma amostra menor de imóveis muito próximos. O equilíbrio entre os dois aspectos é parte do julgamento técnico, que deve estar explicado.
Ofertas e transações
Muitas amostras usam ofertas, porque os valores de transações nem sempre são públicos. O uso de ofertas é aceito, mas exige tratamento. Como a maior parte dos negócios é fechada com algum desconto sobre o valor anunciado, o documento deve indicar como essa diferença foi considerada, por exemplo, com um fator de oferta fundamentado. Quando a amostra combina ofertas e transações, o tratamento deve ser coerente: aplicar o fator de oferta apenas aos dados anunciados, e não aos negócios já fechados. Também vale verificar se o mesmo imóvel não aparece duas vezes, anunciado em portais diferentes, o que daria peso duplicado a um único dado.
Abrangência geográfica da pesquisa
Os comparáveis devem pertencer ao mesmo mercado do imóvel avaliado. Em mercados ativos, isso costuma significar a mesma região e o mesmo tipo de imóvel. Quando a pesquisa precisa ser ampliada para regiões vizinhas, o documento deve explicar a razão e tratar as diferenças de localização.
Uma amostra formada por imóveis de regiões com perfis muito diferentes exige ajustes de localização grandes, que aumentam a incerteza. Ao ler o laudo, verifique a localização de cada comparável em relação ao imóvel avaliado.
Rastreabilidade e data dos dados
Cada dado da amostra deve ser identificável: fonte, endereço ou localização aproximada, área, características e data da coleta. Sem rastreabilidade, não é possível verificar se o dado existe nem se foi bem caracterizado.
A data dos dados também importa. Dados antigos, em um mercado que mudou, distorcem a estimativa, a menos que tenham sido corrigidos de forma fundamentada.
Homogeneização: fatores e regressão
Nenhum comparável é idêntico ao imóvel avaliado. A homogeneização é o tratamento que ajusta as diferenças entre eles, para que os dados possam ser comparados. A norma prevê dois caminhos principais.
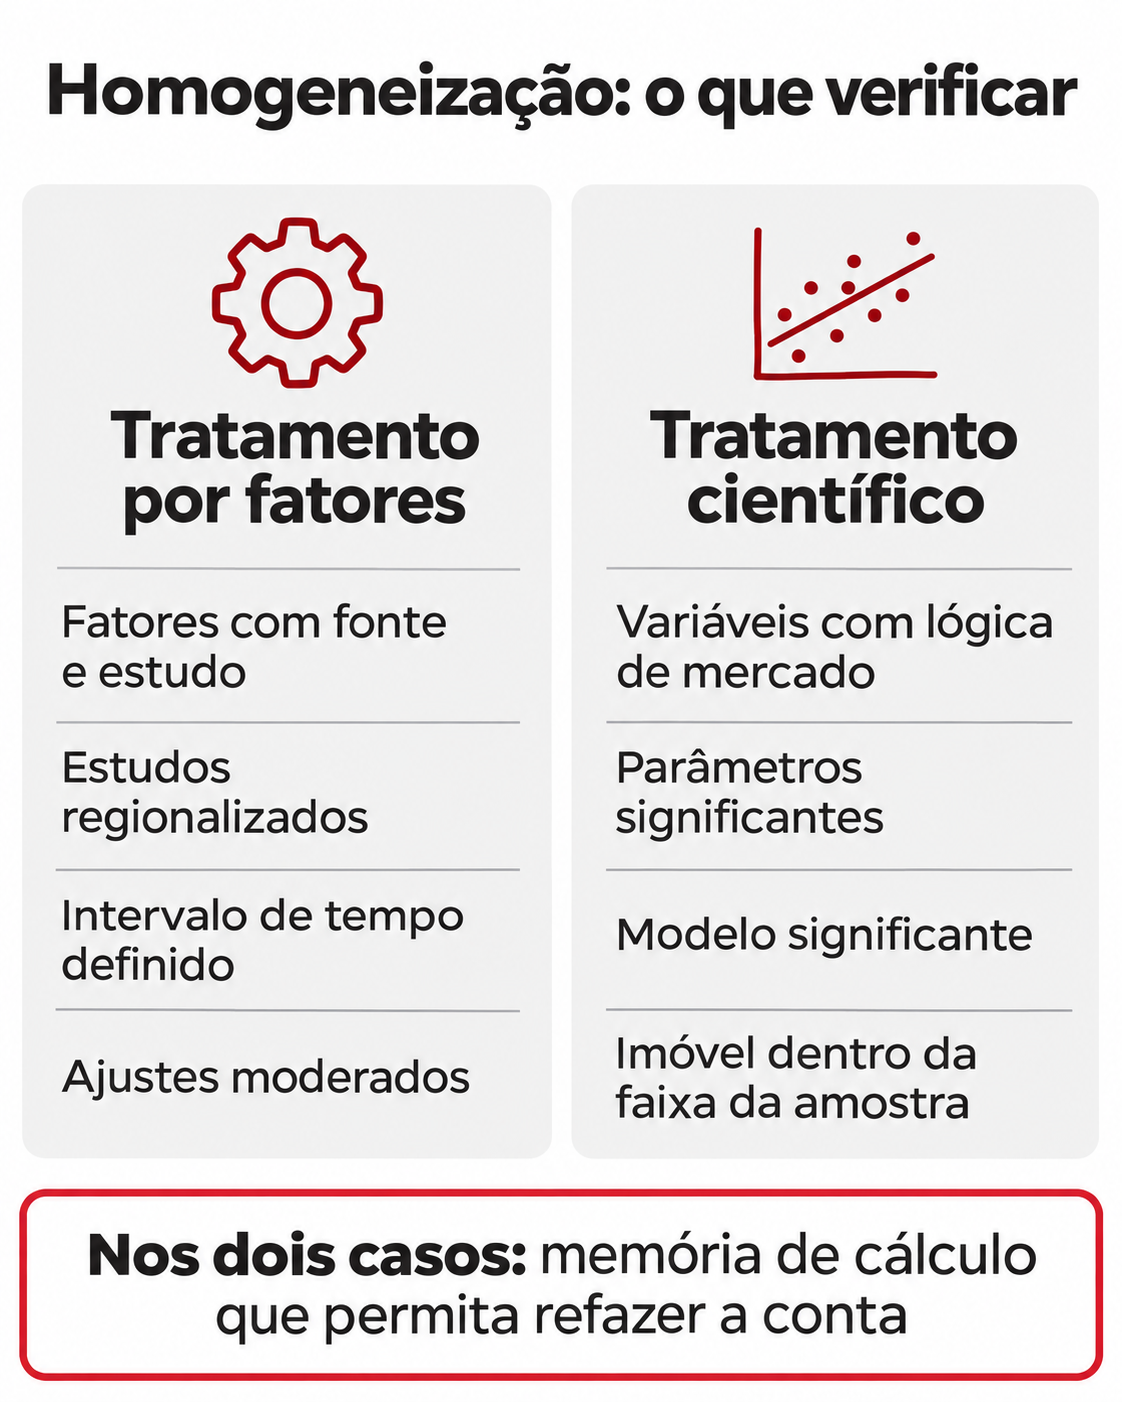
Tratamento por fatores
No tratamento por fatores, cada diferença relevante recebe um fator de ajuste: área, localização, padrão, conservação, vagas, oferta. O valor de cada comparável é multiplicado ou ajustado por esses fatores.
O ponto crítico é a origem dos fatores. Segundo material técnico do IBAPE, os fatores devem ser fundamentados em estudos de mercado, regionalizados e com intervalo de tempo definido. Fatores sem fonte, copiados de outros mercados ou escolhidos sem explicação tornam o resultado arbitrário.
Tratamento científico
No tratamento científico, a relação entre o valor e as características dos imóveis é estimada por modelos estatísticos, como a regressão linear. O modelo indica quanto cada característica influencia o valor, com base nos próprios dados da amostra.
Para que o modelo seja confiável, alguns pontos devem ser verificados:
- as variáveis usadas fazem sentido para o mercado do imóvel;
- os parâmetros são estatisticamente significantes;
- o modelo como um todo é significante;
- os resíduos não apresentam comportamento que invalide as conclusões;
- o imóvel avaliado está dentro da faixa de características da amostra.
O último ponto é frequentemente ignorado. Se o imóvel avaliado é muito maior ou muito menor do que os dados da amostra, o modelo está sendo usado fora do intervalo em que foi construído.
Exemplo de leitura de fatores
Considere, como hipótese, um comparável ofertado por R$ 7.000 por m², com três fatores de ajuste:
- fator de oferta de 0,90, para considerar a diferença entre o valor anunciado e o valor provável de fechamento;
- fator de área de 1,05, porque o comparável é maior do que o imóvel avaliado;
- fator de conservação de 0,95, porque o comparável está em melhor estado.
O valor homogeneizado é R$ 7.000 × 0,90 × 1,05 × 0,95, cerca de R$ 6.284 por m². O ajuste total equivale a uma redução de cerca de 10%.
A leitura crítica pergunta, para cada fator: de onde veio o número? O fator de oferta tem base em pesquisa? O fator de área foi estimado para aquele mercado? O estado de conservação do comparável foi verificado ou apenas presumido? Um fator plausível, mas sem fonte, é uma opinião disfarçada de cálculo.
Sinais de alerta na homogeneização
- fatores sem indicação de fonte ou estudo;
- ajustes acumulados muito grandes em um mesmo comparável;
- fatores que corrigem sempre na mesma direção, favorecendo um resultado;
- modelos com variáveis sem lógica de mercado;
- ausência da memória de cálculo que permita refazer os ajustes.
A norma limita a amplitude dos ajustes conforme o grau de fundamentação pretendido. Ajustes muito grandes indicam que o comparável talvez não devesse estar na amostra.
Saneamento estatístico
Depois da homogeneização, alguns dados podem continuar muito distantes dos demais. O saneamento é o tratamento que identifica esses dados discrepantes e decide se devem ser mantidos ou excluídos.
Critérios usuais
Um dos critérios mais conhecidos é o de Chauvenet, que compara a distância de cada dado em relação à média com um limite que depende do tamanho da amostra. Outros critérios estatísticos também podem ser usados. O essencial é que o critério esteja declarado e seja aplicado da mesma forma a todos os dados.
Exemplo simplificado
Considere, como hipótese, oito valores homogeneizados, em R$ por m²: 5.800, 5.900, 6.000, 6.050, 6.100, 6.150, 6.200 e 7.900.
- A média é de cerca de R$ 6.263, e o desvio-padrão da amostra, de cerca de R$ 674.
- O último dado está a cerca de 2,43 desvios-padrão da média.
- Pelo critério de Chauvenet, o limite para uma amostra de oito dados é de cerca de 1,86 desvio-padrão.
- Como 2,43 supera 1,86, o dado de R$ 7.900 é considerado discrepante.
Sem ele, a média passa para cerca de R$ 6.029 por m². Antes de excluir o dado, porém, a boa prática é investigar por que ele é tão diferente. Se o imóvel tiver uma característica relevante que os fatores não captaram, o problema pode estar na homogeneização, e não no dado.
Sinais de alerta no saneamento
- exclusões sem indicação do critério usado;
- exclusões apenas de dados acima ou apenas de dados abaixo da média;
- amostra final muito reduzida depois das exclusões;
- dados excluídos que, examinados, eram os mais semelhantes ao imóvel avaliado.
Um dado discrepante pode indicar erro de coleta, mas também pode revelar uma característica relevante que a homogeneização não captou. Excluí-lo sem análise pode esconder um problema do modelo.
Graus de fundamentação e de precisão
Os laudos elaborados conforme a NBR 14.653 informam dois enquadramentos, cada um em três graus, do I ao III. O grau III é o mais exigente.
Grau de fundamentação
O grau de fundamentação mede a qualidade do processo: o quanto o trabalho está apoiado em dados e procedimentos verificáveis. A norma pontua itens como a caracterização do imóvel avaliado, a quantidade mínima de dados de mercado, a identificação dos dados e a amplitude dos ajustes ou a qualidade do modelo estatístico.
Um grau de fundamentação mais alto não significa que o valor seja maior ou menor. Significa que o caminho até ele está mais bem documentado.
Grau de precisão
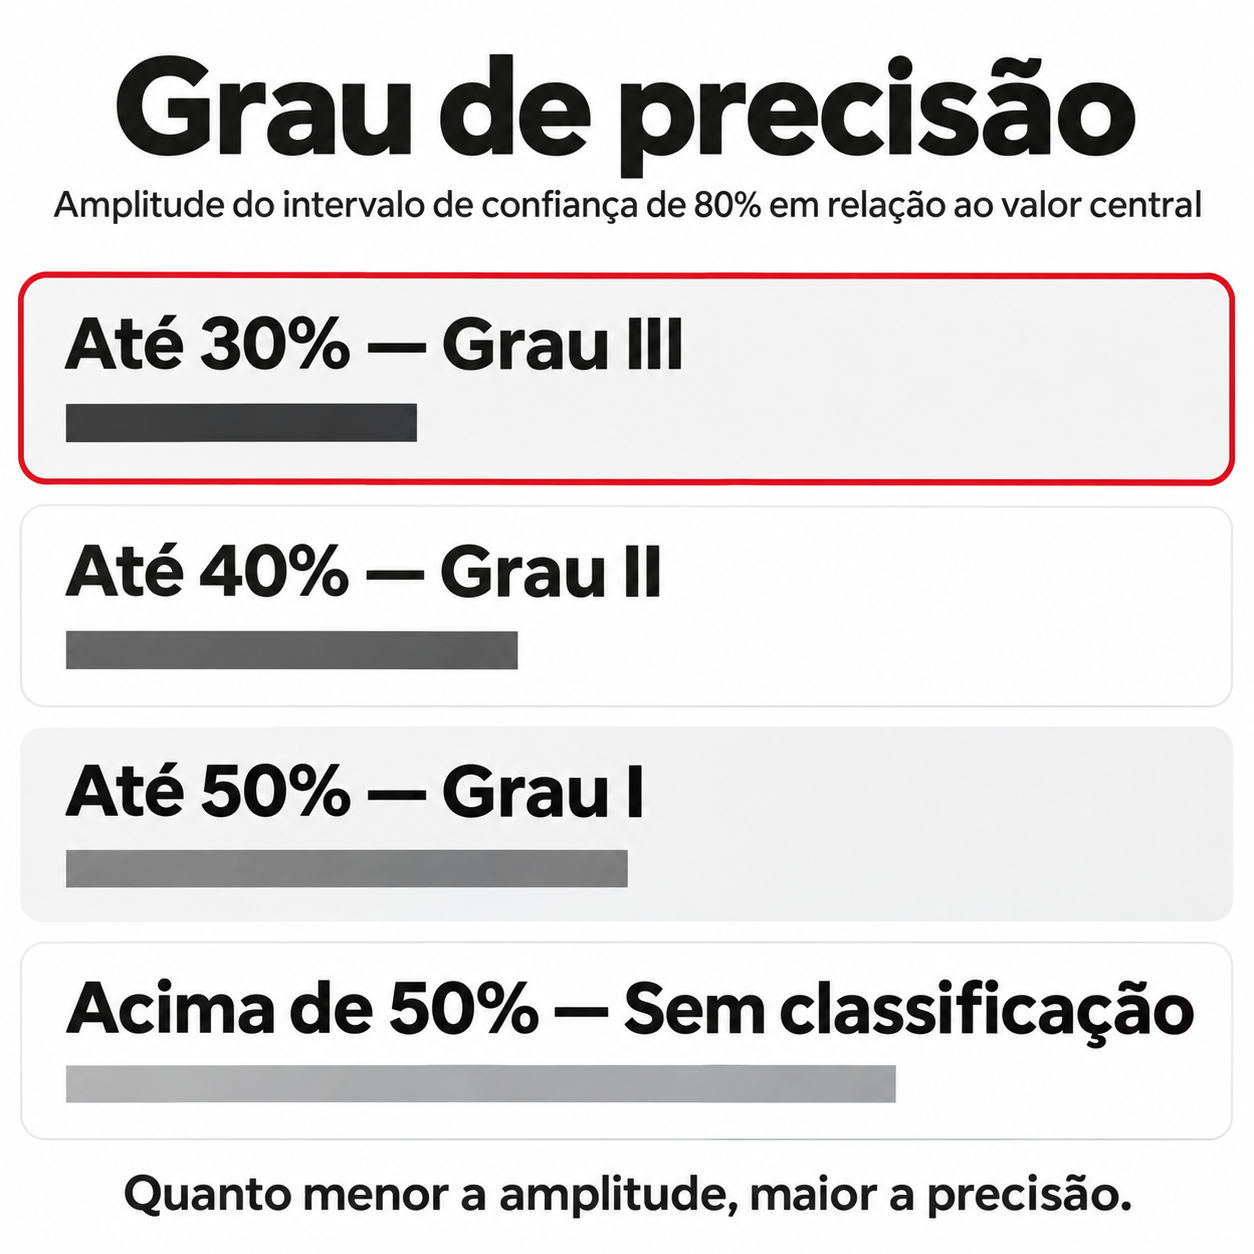
O grau de precisão mede a dispersão do resultado. Ele é definido pela amplitude do intervalo de confiança de 80% em torno do valor central da estimativa, em relação a esse valor central. Segundo o material técnico do IBAPE sobre a norma:
| Amplitude do intervalo de confiança de 80% |
Grau de precisão |
| Até 30% |
III |
| Até 40% |
II |
| Até 50% |
I |
| Acima de 50% |
Sem classificação, com justificativa baseada no diagnóstico do mercado |
Quanto menor a amplitude, mais concentrados estão os dados em torno da estimativa, e maior a precisão.
Como ler os dois graus juntos
Os dois graus respondem a perguntas diferentes. Um laudo pode ter boa fundamentação e baixa precisão, quando o mercado do imóvel é naturalmente disperso. Pode também ter alta precisão com fundamentação limitada, quando poucos dados muito parecidos produzem um intervalo estreito.
A leitura correta considera os dois enquadramentos, a finalidade do documento e o mercado em questão. Exigir grau III em um imóvel com pouquíssimos comparáveis pode ser irrealista. Aceitar grau I em um mercado com muitos dados disponíveis pode indicar uma pesquisa insuficiente.
O que os graus não dizem
Os graus resumem a qualidade do processo e a dispersão do resultado, mas não substituem a leitura do documento. Um enquadramento elevado pode conviver com uma premissa inadequada para a finalidade, como um tipo de valor diferente do necessário. Um enquadramento modesto pode ser o melhor possível em um mercado com poucos dados.
Por isso, os graus devem ser lidos como um dos elementos da análise, ao lado do contexto, da amostra e da justificativa da conclusão.
Intervalo de confiança e campo de arbítrio
O valor central da estimativa não é a única informação relevante da conclusão. Dois intervalos ajudam a entender a margem do resultado.
Intervalo de confiança de 80%
O intervalo de confiança indica a faixa em que, com 80% de confiança, se encontra o valor estimado, considerando a amostra e o modelo usados. Ele é calculado estatisticamente, e sua amplitude define o grau de precisão.
Campo de arbítrio
O campo de arbítrio é a faixa em que o avaliador pode escolher o valor final, em torno da estimativa central, para considerar características do imóvel que o modelo não captou. Em modelos de laudo usados por órgãos públicos, ele corresponde a uma semi-amplitude de 15% em relação à estimativa central.
O campo de arbítrio não é uma margem livre. Se o avaliador adota um valor diferente da estimativa central, deve justificar a escolha com elementos concretos do imóvel.
Intervalo de confiança e intervalo de predição
Em modelos estatísticos, há dois tipos de intervalo. O intervalo de confiança se refere à estimativa do valor médio para imóveis com aquelas características. O intervalo de predição se refere a um imóvel individual e, por isso, costuma ser mais amplo. Trabalhos técnicos publicados pelo IBAPE discutem as diferenças entre eles e a forma de aplicá-los na avaliação.
Para quem lê um laudo, o ponto prático é verificar qual intervalo foi apresentado e se a interpretação no texto corresponde ao cálculo.
Exemplo resolvido
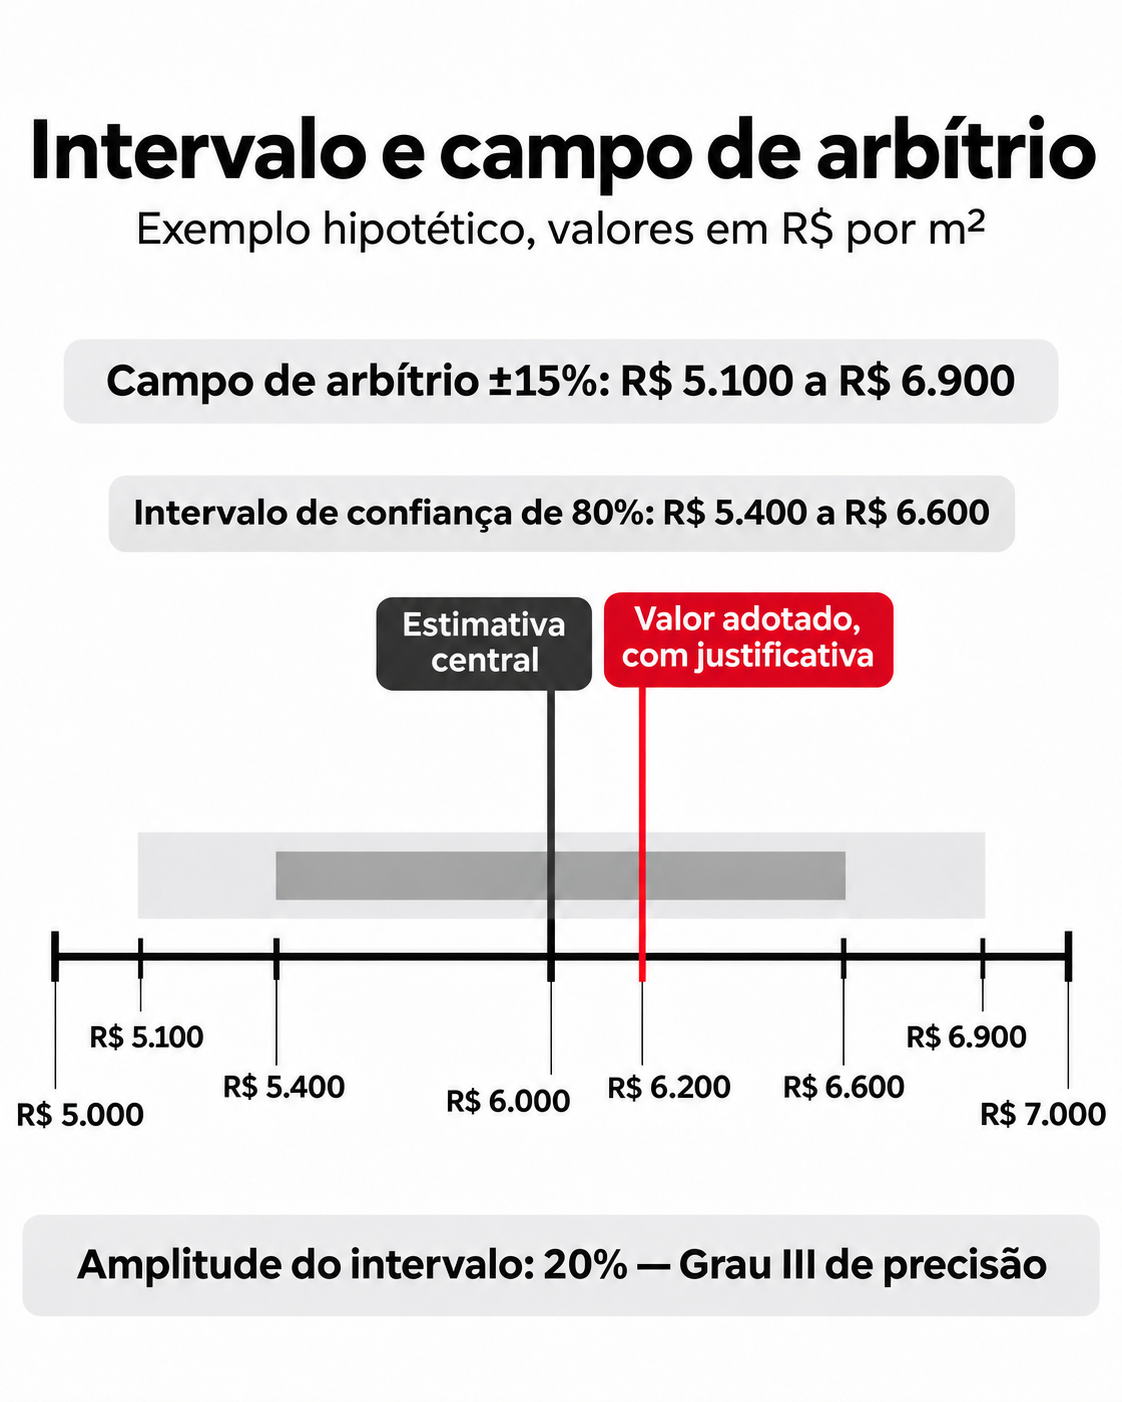
Considere, como hipótese, a avaliação de um imóvel de 100 m²:
- estimativa central: R$ 6.000 por m²;
- intervalo de confiança de 80%: de R$ 5.400 a R$ 6.600 por m²;
- amplitude do intervalo: R$ 1.200, ou 20% da estimativa central, o que corresponde ao grau III de precisão;
- campo de arbítrio de ±15%: de R$ 5.100 a R$ 6.900 por m²;
- valor adotado pelo avaliador: R$ 6.200 por m², justificado pela vista e pelo estado de conservação superiores aos da amostra;
- valor final do imóvel: R$ 620.000.
A leitura crítica faz quatro perguntas:
- O valor adotado está dentro do campo de arbítrio? Sim.
- A escolha acima da estimativa central está justificada com características concretas? Neste exemplo, sim.
- Essas características já não foram consideradas na homogeneização? Se foram, haveria dupla contagem.
- O valor adotado também está dentro do intervalo de confiança? Sim, o que reforça a conclusão.
Se o valor adotado estivesse fora do campo de arbítrio, ou dentro dele sem justificativa, a conclusão ficaria vulnerável.
Quando duas avaliações divergem
É comum que o mesmo imóvel receba avaliações com valores diferentes. A divergência não indica, por si só, que uma delas está errada. Antes de concluir, vale comparar os documentos lado a lado:
- finalidade e tipo de valor: valor de mercado e valor de liquidação forçada não se comparam diretamente;
- data de referência: datas distantes refletem mercados diferentes;
- premissas: situação documental, ocupação, benfeitorias e estado de conservação considerados;
- amostra: quantidade, semelhança, fontes e datas dos dados;
- homogeneização: fatores e modelos usados;
- saneamento: dados excluídos em cada documento;
- conclusão: posição do valor adotado em relação à estimativa central e ao campo de arbítrio.
Como organizar a comparação
Uma forma prática de comparar dois laudos é montar um quadro com uma linha para cada ponto acima e uma coluna para cada documento. Ao preencher o quadro, ficam visíveis as diferenças de data, de premissa, de amostra e de tratamento. Esse exercício é especialmente útil para saber como analisar laudo de avaliação de imóvel quando há uma contraparte com interesse oposto.
Na maioria dos casos, a origem da divergência aparece em um ou dois desses pontos. Identificá-la permite discutir o mérito técnico, e não apenas o número final.
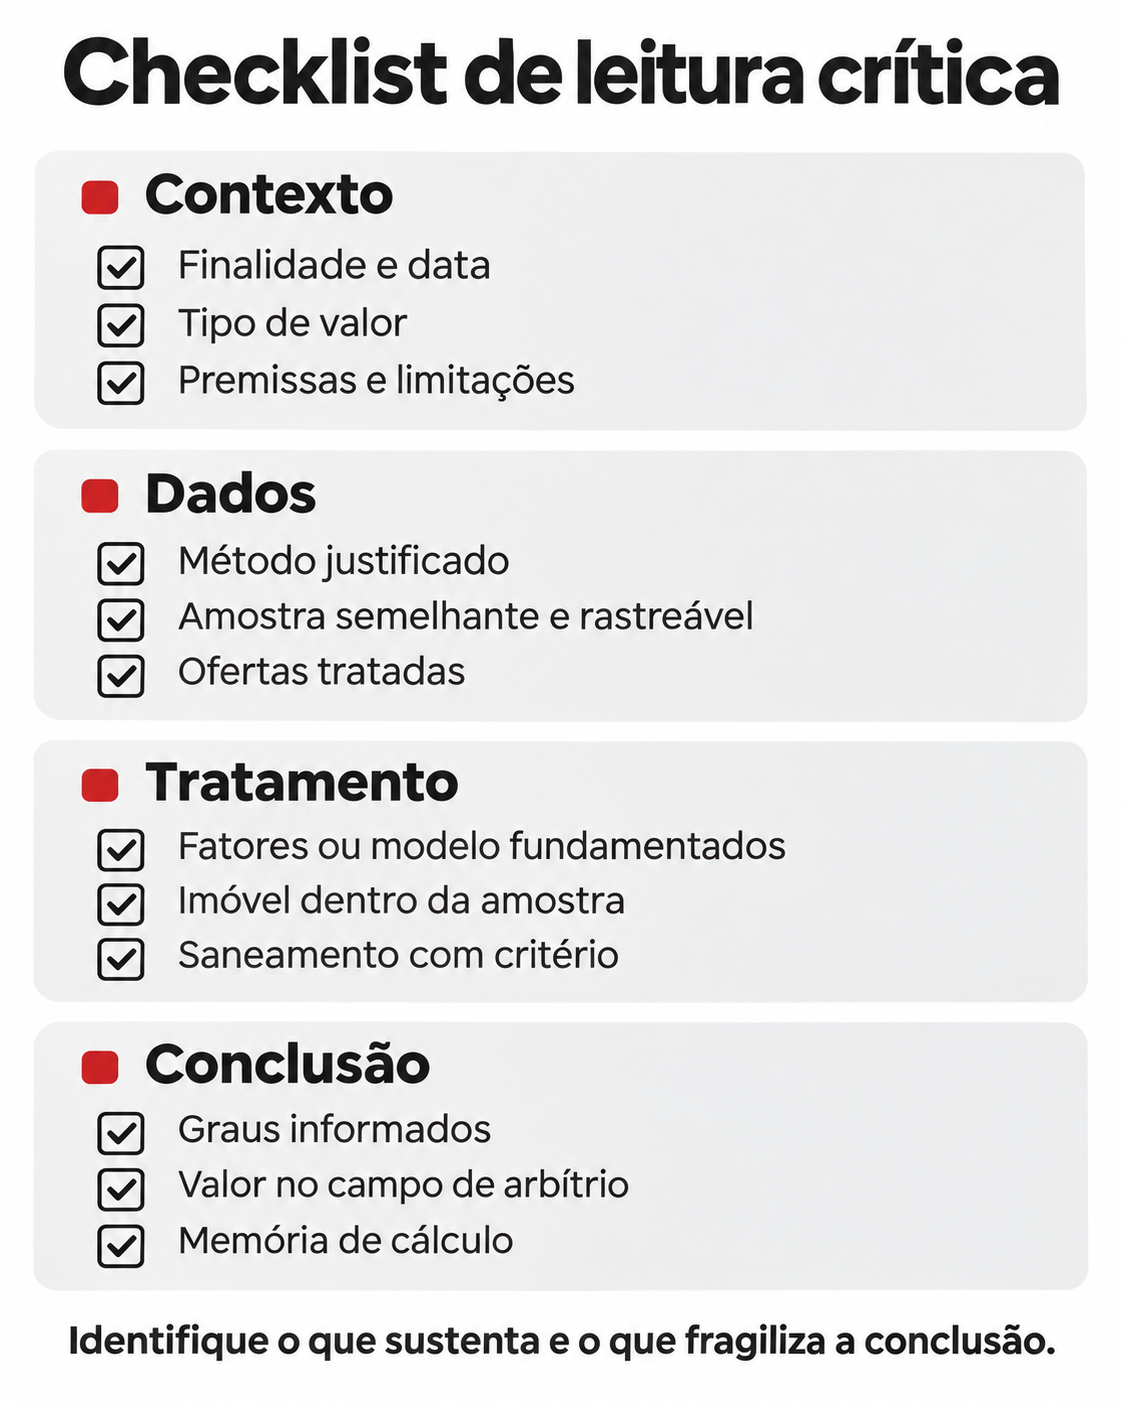
Checklist de leitura crítica
Use as perguntas abaixo como roteiro para saber como analisar laudo de avaliação de imóvel com método:
- A finalidade está declarada e corresponde ao uso pretendido?
- A data de referência está declarada e é adequada?
- O tipo de valor está identificado?
- As premissas, inclusive as extraordinárias, estão expressas?
- Houve vistoria? As limitações estão registradas?
- O responsável técnico e seus registros estão identificados?
- O método escolhido está justificado?
- A amostra tem quantidade e semelhança adequadas ao imóvel?
- Os dados são rastreáveis, com fonte e data?
- O uso de ofertas foi tratado?
- Os fatores ou o modelo estatístico estão fundamentados?
- O imóvel avaliado está dentro da faixa de características da amostra?
- O saneamento segue critério declarado?
- Os graus de fundamentação e de precisão estão informados, quando aplicáveis?
- O valor adotado está no campo de arbítrio e tem justificativa?
- A memória de cálculo permite refazer a conta?
Nenhum documento precisa ser perfeito em todos os itens. O objetivo do checklist é identificar quais pontos sustentam a conclusão e quais a tornam vulnerável.
Uma forma prática de priorizar é separar as falhas em dois grupos. As falhas de contexto, como finalidade, data, tipo de valor ou premissa inadequados, comprometem o documento inteiro, porque o valor responde a outra pergunta. As falhas de tratamento, como um fator sem fonte ou um saneamento mal explicado, podem ser corrigidas com esclarecimentos ou ajustes. Comece sempre pelas primeiras.
Como usar a leitura crítica nas decisões
A leitura crítica não substitui a avaliação. Saber como analisar laudo de avaliação de imóvel serve para decidir o que fazer com o documento recebido:
- pedir esclarecimentos: quando faltam informações, como a fonte dos fatores ou a memória de cálculo;
- solicitar uma análise crítica profissional: quando a decisão envolve valores relevantes ou o documento será usado perante terceiros;
- contratar uma nova avaliação: quando o documento não atende à finalidade, à data ou às premissas necessárias.
Para investidores e holdings, a leitura crítica é útil em compras, vendas, garantias, reorganizações patrimoniais e negociações com sócios. Em decisões de investimento que envolvem viabilidade e retorno, a análise de empreendimentos imobiliários complementa a avaliação. Quando o documento precisa ser apresentado em processos ou procedimentos formais, o artigo Avaliação de imóvel para fins judiciais e extrajudiciais mostra como dimensionar o escopo.
Validade no tempo
Um laudo não tem prazo de validade fixo, mas o valor que ele apresenta se refere a uma data. Com o tempo, o mercado muda, o imóvel pode mudar e a finalidade também. Antes de reutilizar um laudo, verifique se a data de referência ainda é adequada à decisão e se houve mudanças relevantes no imóvel ou na região. Em caso de dúvida, uma atualização com nova pesquisa costuma custar menos do que uma decisão apoiada em um valor desatualizado.
Laudos recebidos de terceiros
Muitas vezes, o investidor não contratou o laudo que precisa ler. O documento pode vir do vendedor em uma aquisição, de uma instituição financeira em uma operação de crédito, de um sócio em uma reorganização ou de um perito em um procedimento formal.
Nesses casos, a leitura crítica é ainda mais importante. O documento foi feito para a finalidade de quem o contratou, que pode ser diferente da sua. Verificar finalidade, data, tipo de valor e premissas antes de aceitar o número evita decisões apoiadas em um valor que nunca foi pensado para aquela situação.
Perguntas Frequentes
Como analisar laudo de avaliação de imóvel sem ser especialista?
Comece pelo contexto: finalidade, data de referência, tipo de valor e premissas. Depois, verifique se a amostra é rastreável, se os ajustes têm fonte e se o valor adotado está justificado. O checklist deste artigo permite formular perguntas objetivas, mesmo sem formação técnica.
Ver seção: Checklist de leitura crítica
Qual a diferença entre PTAM e laudo de avaliação?
O PTAM é previsto no sistema COFECI-CRECI. O laudo de avaliação é elaborado com base na ABNT NBR 14.653. Para quem lê, a força de qualquer dos dois depende dos elementos técnicos apresentados: método, amostra, tratamento dos dados e fundamentação da conclusão.
Ver seção: Modalidades: PTAM e laudo pela NBR 14.653
O que é o método comparativo direto de dados de mercado?
É o método que estima o valor do imóvel a partir de imóveis semelhantes, ajustando as diferenças entre eles. É o mais usado para imóveis urbanos com mercado ativo e depende da qualidade da amostra e da homogeneização.
Ver seção: A escolha do método
O que é homogeneização de dados?
É o tratamento que ajusta as diferenças entre os comparáveis e o imóvel avaliado, por fatores ou por modelos estatísticos. Os fatores devem ser fundamentados em estudos de mercado, e os modelos devem ser estatisticamente consistentes.
Ver seção: Homogeneização: fatores e regressão
O que significa grau de fundamentação?
Mede a qualidade do processo de avaliação, considerando itens como a caracterização do imóvel, a quantidade e a identificação dos dados e o tratamento aplicado. Vai do grau I ao III, sendo o III o mais exigente. Não indica se o valor é alto ou baixo.
Ver seção: Grau de fundamentação
O que significa grau de precisão?
Mede a dispersão do resultado, pela amplitude do intervalo de confiança de 80% em relação ao valor central. Amplitude de até 30% corresponde ao grau III, até 40% ao grau II e até 50% ao grau I. Acima disso, não há classificação.
Ver seção: Grau de precisão
O que é o intervalo de confiança na avaliação?
É a faixa em que, com 80% de confiança, se encontra o valor estimado, considerando a amostra e o modelo. Intervalos estreitos indicam dados mais concentrados; intervalos amplos indicam maior incerteza.
Ver seção: Intervalo de confiança de 80%
O que é o campo de arbítrio?
É a faixa em torno da estimativa central em que o avaliador pode escolher o valor final, para considerar características não captadas pelo modelo. Em modelos de laudo usados por órgãos públicos, corresponde a uma semi-amplitude de 15%. A escolha deve ser justificada.
Ver seção: Campo de arbítrio
Por que duas avaliações do mesmo imóvel dão valores diferentes?
As causas mais comuns são diferenças de finalidade, tipo de valor, data de referência, premissas, amostra, homogeneização ou saneamento. Comparar os documentos ponto a ponto costuma revelar a origem da divergência.
Ver seção: Quando duas avaliações divergem
Um laudo com amostra pequena é inválido?
Não necessariamente. Em mercados com poucos negócios, amostras menores podem ser inevitáveis. O documento deve reconhecer a limitação, justificar o tratamento e informar os enquadramentos alcançados. O problema é a amostra pequena sem explicação.
Ver seção: Quantidade e semelhança dos dados
Posso usar ofertas de portais como dados da avaliação?
Sim, desde que o documento trate a diferença entre o valor anunciado e o valor provável de fechamento, por exemplo, com um fator de oferta fundamentado, e que os dados sejam rastreáveis.
Ver seção: Ofertas e transações
O que fazer quando um laudo parece frágil?
Pedir esclarecimentos ao responsável, solicitar uma análise crítica profissional ou contratar uma nova avaliação, conforme a finalidade e o valor envolvido. A decisão deve considerar os pontos frágeis identificados no checklist.
Ver seção: Como usar a leitura crítica nas decisões
Conclusão
Saber como analisar laudo de avaliação de imóvel é olhar para o caminho, e não apenas para o destino. O valor final só tem a força que o método, a amostra, o tratamento dos dados e a fundamentação da conclusão lhe dão.
Os pontos centrais são:
- finalidade, data de referência, tipo de valor e premissas definem o alcance da conclusão;
- a amostra deve ser semelhante, rastreável e atual, com ofertas devidamente tratadas;
- fatores e modelos precisam de fundamentação verificável;
- o saneamento deve seguir critério declarado;
- os graus de fundamentação e de precisão medem coisas diferentes e devem ser lidos juntos;
- o valor adotado deve estar no campo de arbítrio, com justificativa concreta.
Se você precisa de uma avaliação formal com metodologia, premissas e memória de cálculo explícitas, ou de uma análise crítica de laudo elaborado por terceiros, a equipe de avaliação imobiliária da IMÓVEL ADEQUADO pode ajudar, com documentos assinados pelo responsável técnico inscrito no CNAI. Nossos profissionais especializados atuam no mercado imobiliário de Osasco e da Grande São Paulo. Use o botão de WhatsApp ou o formulário de contato desta página para falar conosco. Antes de decidir com base em um laudo, consulte um avaliador sobre a força do documento.
Referências
